Кеннет Рогофф: Наш доллар, ваши проблемы. Часть 3
Экономист и гроссмейстер, бывший сотрудник МВФ и ФРС США, Кеннет Рогофф вот уже более 20 лет находится на переднем крае исследования мировых экономических процессов. Он известен тем, что предсказал крах крупных инвестиционных банков в 2008 году, а также выдвинул теории о том, что режимы фиксированного валютного курса рушатся в течение 5 лет, а государственный долг выше 90% ВВП негативно сказывается на экономическом росте страны. В этой книге, резюмирующей его многолетний опыт, Рогофф рассуждает о трудностях жизни с долларом (для других стран), преимуществах и недостатках доминирования доллара (для США) и будущем доллара как мировой валюты в меняющейся геополитической обстановке.
ПРЕИМУЩЕСТВА ВАЛЮТНОГО ДОМИНИРОВАНИЯ
Если не принимать во внимание удовольствие от обладания властью, какую именно выгоду получают Соединённые Штаты от доминирования доллара? Одно из вполне осязаемых преимуществ заключается в том, что иностранцы готовы держать у себя значительные объёмы американского государственного долга, что помогает снижать процентные ставки, по которым правительство США осуществляет заимствования.
По состоянию на середину 2024 года в портфелях иностранных центральных банков находились казначейские обязательства США на сумму 6,7 трлн долларов; если же учесть и других иностранных инвесторов (таких как суверенные фонды благосостояния), то эта цифра возрастает до 8,2 трлн долларов.
Безусловно, одна из причин, по которым долговые обязательства США в долларах пользуются повышенным спросом — а значит, приносят более низкий процентный доход, — заключается в том, что Соединённые Штаты обладают наиболее глубокими и динамичными финансовыми рынками. Благодаря этому казначейские обязательства США можно быстро продать без значительных транзакционных издержек; иными словами, они обладают высокой ликвидностью. Кроме того, они крайне надёжны: инвесторы могут быть уверены, что получат обратно каждый доллар, как и было обещано. Не стоит забывать и о том, что Соединённые Штаты являются военной сверхдержавой. Япония в будущем может столкнуться с угрозой со стороны Китая, а Европа уже сталкивается с угрозой со стороны России.
Ещё один, менее очевидный, но чрезвычайно важный фактор, поддерживающий спрос на государственный долг США — особенно на краткосрочные казначейские обязательства, — заключается в их широком использовании в качестве обеспечения (залога) при проведении финансовых операций по всему миру. Это придаёт казначейским обязательствам свойства, почти идентичные денежным, и формирует то, что экономисты называют выгодой от удобства, которая компенсирует более низкую процентную ставку.
Давно известно, что люди готовы держать наличные деньги, не приносящие процентов, поскольку они упрощают проведение расчётов и обеспечивают конфиденциальность — преимущества, которые активы, приносящие процентный доход, пока не могут полностью воспроизвести. Экспоненциальный рост мировых финансовых рынков за последние пять десятилетий привёл к возникновению особого спроса на казначейские векселя США.
В данном контексте статус доминирующей валюты играет ключевую роль. В принципе, в качестве обеспечения можно использовать немецкие государственные облигации (бунды) или японские государственные облигации (JGB), что зачастую и происходит на практике. Однако, поскольку значительная часть мировых финансовых рынков номинирована в долларах, долговые обязательства Казначейства США представляют особую ценность. В своей фундаментальной работе, опубликованной 10 лет назад, Аннет Виссинг-Йоргенсен и Арвинд Кришнамурти оценили выгоду от удобства примерно в полпроцента.
Ещё одна причина, по которой процентные ставки по долларовым активам могут быть ниже, чем можно было бы ожидать, заключается в том, что, как показывает опыт, доллар имеет тенденцию укрепляться по отношению к другим валютам во время кризисов и обесцениваться в более спокойные периоды. На рынке, как правило, существует спрос на активы, которые сохраняют или увеличивают свою стоимость во время спадов, поскольку такие активы служат своего рода хеджирующим инструментом.
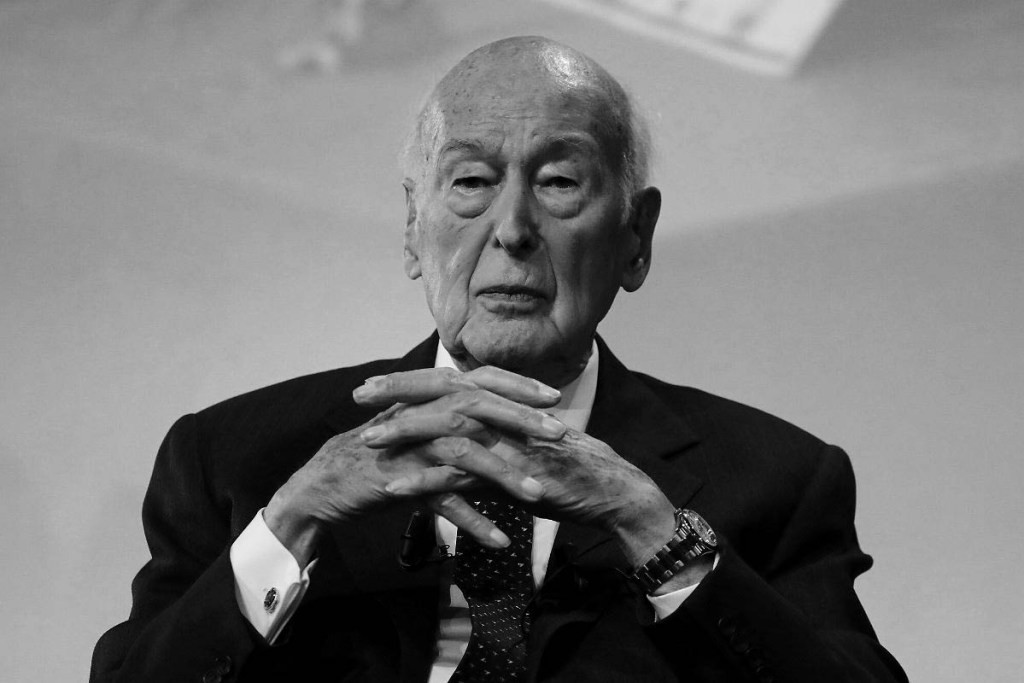
Валери Жискар д’Эстен
Помимо выгоды от удобства, существует и гораздо более широкое понятие — «непомерная привилегия» (exorbitant privilege), охватывающее множество преимуществ, которые получают Соединённые Штаты — как государство, так и частный сектор — благодаря финансовой глобализации. С тех пор как в середине 1960-х годов министр финансов Франции Валери Жискар д’Эстен ввёл этот поэтичный термин, непомерная привилегия стала центральной темой дискуссий о роли доллара. В то время президент Франции Шарль де Голль стремился вернуть своей стране статус мирового лидера — в частности, превратив её в ядерную державу. Он был твёрдо убеждён, что послевоенная валютная система ставит Францию в невыгодное положение. В конечном итоге именно настойчивое требование Франции обменять имеющиеся у неё доллары на золото способствовало краху этой системы. Конец Бреттон-Вудской эпохи наступил вскоре после смерти де Голля в 1970 году.
Экономисты ещё задолго до 1965 года обсуждали, какие выгоды получают США от того, что их валюта является резервной. В 1964 году вышли две примечательные работы — Роберта Алибера из Чикагского университета и Уолтера Саланта из Брукингского института, — в которых анализировались издержки и преимущества статуса резервной валюты для США.
И Алибер, и Салант подчёркивали, что статус доллара как резервной валюты — когда правительства могли хранить доллары вместо золота, будучи уверенными в возможности их обмена, — предоставлял США широкие возможности для внешних заимствований по относительно низким процентным ставкам, а также обеспечивал значительную гибкость в выборе момента для использования этой привилегии.
Салант также утверждал, что возможность занимать средства в периоды острой необходимости — а не более низкие процентные ставки в обычное время — составляет главную выгоду, которую получают США.
Современный экономист провёл бы различие между ситуациями, связанными со специфическими шоками предложения (например, необходимостью резкого увеличения военных расходов), и глобальными шоками спроса (такими как финансовый кризис 2008–2009 годов или пандемия 2020 года). Но, в любом случае, широкий доступ к мировым рынкам капитала в трудные времена — огромное преимущество. В связи с этим вспоминается остроумный ответ совсем ещё молодого Майкла Джордана. На своей первой пресс-конференции, рекламируя сразу два вида напитка, он получил неожиданный вопрос: что он предпочитает — диетическую «Кока-Колу» или классическую? Джордан не растерялся: «Кола — это кола. И та, и другая — отличные на вкус».
Согласно приблизительным расчётам Саланта, снижение стоимости заимствований даёт экономический эффект, эквивалентный как минимум 0,8% ВВП, а возможность правительства США привлекать значительные средства в периоды острой необходимости имеет ещё большую ценность.
Исследование, проведённое экономистом из Джорджтаунского университета Мэтью Канзонери, показало, что прямая выгода США от более дешёвых заимствований эквивалентна примерно 0,5% годового объёма потребления (что несколько ниже оценки Саланта, если учесть, что потребление в США составляет около 70% ВВП). Тем не менее, в нынешних экономических условиях эта сумма превышает 120 млрд долларов в год. Канзонери и его соавторы также оценили выгоду от возможности наращивать заимствования в моменты наибольшей нужды — она составляет ещё 0,25% от объёма потребления. Это не вполне совпадает с предположением Саланта о том, что главное преимущество статуса эмитента доминирующей валюты — это возможность масштабных заимствований в критические периоды. Впрочем, не стоит спешить с выводом, что Салант был неправ: непросто количественно оценить, как именно риски отражаются на совокупном экономическом поведении. К примеру, почему в долгосрочной перспективе акции имеют значительно более высокую доходность, чем облигации? Похоже, что именно в самые тяжёлые времена остальной мир особенно поражается способности США наращивать долг: в то время как большинство других стран сталкиваются с серьёзными бюджетными трудностями, Соединённые Штаты могут позволить себе «разгул» бюджетного стимулирования — словно матрос, проматывающий все деньги в порту.
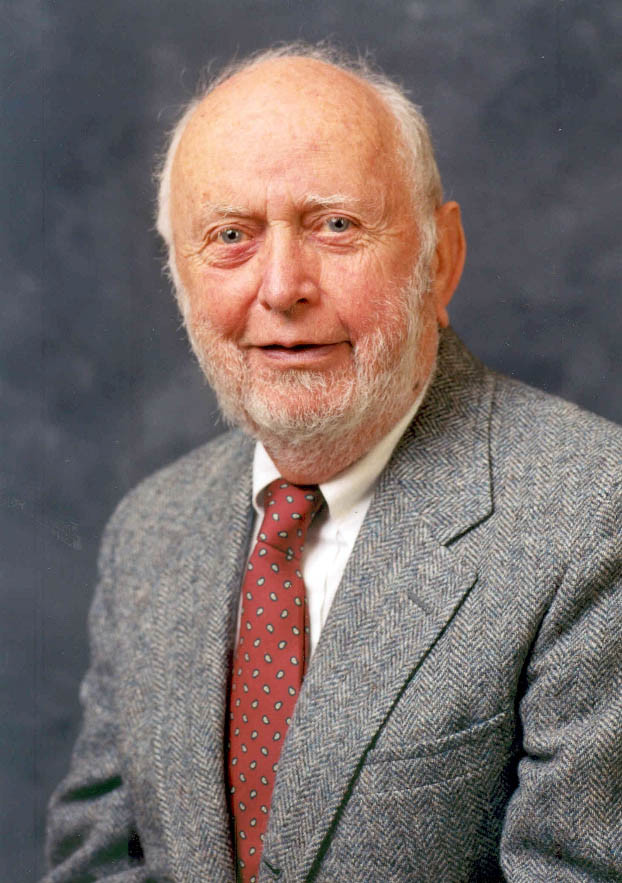
Дуглас Норт
Барри Вайнгаст
Идея о том, что правительства могут активно прибегать к заимствованиям в мирное время, — явление относительно новое. В прежние времена страна, обладавшая доминирующей валютой, использовала своё привилегированное положение на кредитных рынках главным образом для финансирования войн. Дуглас Норт и Барри Вайнгаст в своей известной работе доказывали, что «Славная революция» 1688 года привела к фундаментальным изменениям в британских институтах, благодаря чему Соединённое Королевство стало более надёжным заёмщиком, что позволило ему соперничать с гораздо более густонаселённой Францией.
Создание Банка Англии в 1694 году сопровождалось рядом кардинальных реформ, которые помогли закрепить права собственности, обеспечить сохранность богатства и, по сути, положили конец практике грубой конфискации имущества государством. Расширенные возможности Великобритании по привлечению заёмных средств позволили оплачивать строительство кораблей и наём войск для ведения войн против Франции — страны, население которой на рубеже XVII и XVIII веков составляло около 20 миллионов человек, что почти в 4 раза превышало численность населения Англии. На протяжении всего периода, когда Великобритания выступала эмитентом доминирующей валюты, она постоянно вела войны — от локальных столкновений, связанных с удержанием или защитой колоний, до наполеоновских войн. А затем последовали Первая и Вторая мировые войны. В военное время Соединённое Королевство допускало значительный дефицит бюджета, тогда как в мирное время, как правило, добивалось профицита. Разумеется, войны, которые вела Великобритания, способствовали созданию и защите её обширной колониальной империи; богатства, получаемые из заморских владений, приносили огромную прибыль, которая в значительной мере покрывала расходы на обслуживание государственного долга.
Соединённые Штаты создали совершенно иной тип империи, превратившись в крупнейшего в мире международного должника. Опираясь на своё привилегированное положение ключевой державы в послевоенной Бреттон-Вудской системе, США со временем значительно расширили практику использования заёмных средств, хотя этот процесс и протекал неравномерно. Во время Второй мировой войны, когда доллар стал бесспорной международной валютой, США допустили возникновение колоссальных бюджетных дефицитов для финансирования военных расходов; однако в начале 1950-х годов, чтобы оплатить Корейскую войну, правительство пошло на существенное повышение налогов. В дальнейшем, в 1960-х и начале 1970-х годов, США вновь прибегли к дефицитному финансированию — на этот раз для покрытия расходов на войну во Вьетнаме и реализацию целого ряда новых социальных программ. Существует общепринятое мнение, что это решение, наряду с крайне мягкой политикой ФРС, послужило катализатором «великой инфляции» 1970-х годов.
Опыт 1970-х не удержал президента Рональда Рейгана от масштабного снижения налогов в 1980-х годах; когда страна пришла в себя, то обнаружила, что оказалась в состоянии тяжелейшего «долгового похмелья». С тех пор государственный долг США преимущественно рос — за исключением короткого периода замедления в 1990-х годах, при Билле Клинтоне (когда, к слову, экономика демонстрировала весьма успешные показатели).
Именно в XXI веке фискальная расточительность США набрала по-настоящему серьёзные обороты. Президент Джордж Буш-младший активно прибегал к заимствованиям для финансирования вторжения в Ирак; вместо того чтобы повысить налоги, он, следуя примеру Рейгана, пошёл по пути их снижения. Впоследствии Бараку Обаме, по сути, не оставалось ничего иного, кроме как наращивать долг, чтобы справиться с финансовым кризисом, доставшимся ему в наследство от администрации Буша. Возможно, он мог бы занять ещё больше средств, если бы согласился предложить Конгрессу, контролируемому республиканцами, новые налоговые льготы. Этот шаг остался за Дональдом Трампом, который, сменив на посту Барака Обаму, прибег к масштабным заимствованиям для финансирования снижения налогов. Впоследствии ему пришлось занимать ещё больше средств, чтобы противостоять пандемии. Джо Байден продолжил наращивать долг для борьбы с пандемией. Более того, администрация Байдена также прибегала к заимствованиям для финансирования амбициозных прогрессивных социальных и промышленных программ.
В американской политике стало обычным делом, что каждая из партий яростно критикует бюджетный дефицит, находясь в оппозиции, но охотно допускает его, когда приходит к власти и получает возможность продвигать собственную повестку. Согласно практически всем официальным прогнозам, в будущем США будут покрывать растущие расходы — связанные, в частности, с массовым выходом на пенсию поколения бэби-бумеров и увеличением нагрузки на пенсионную систему — за счёт дальнейших масштабных заимствований, а не за счёт повышения налогов.
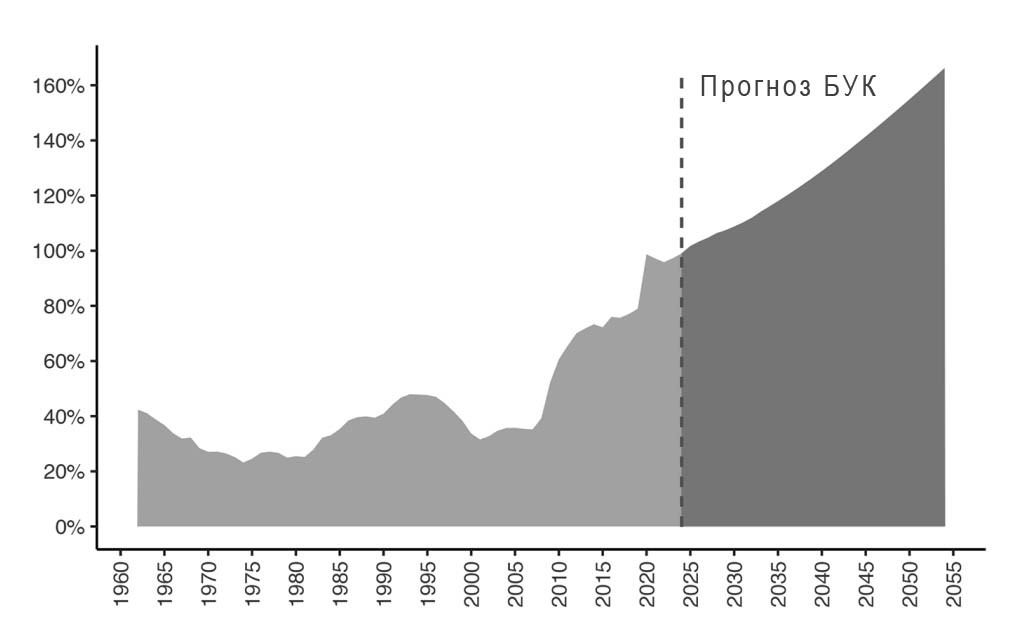
Рисунок 1. Государственный долг США, находящийся в частных руках, в процентах от ВВП, 1962–2054
Как показано на рисунке 1, Бюджетное управление Конгресса прогнозирует, что к 2054 году отношение государственного долга к ВВП достигнет 166%; вероятно, эта оценка занижена. Значительная часть этого роста обусловлена увеличением расходов на социальное обеспечение пожилых людей.
До сих пор мы обсуждали вполне конкретные, поддающиеся количественной оценке выгоды, которые даёт доминирование доллара. Безусловно, существуют и другие важные преимущества, которые не всегда можно выразить в долларовом эквиваленте, однако они, несомненно, трансформируются в реальную мощь — именно это во многом и вызывает наибольшее недовольство в остальном мире. Способность ФРС выпускать неограниченное количество долларов в условиях экономического или финансового кризиса фактически предоставляет правительству США колоссальные рычаги влияния на развитие глобальной платёжной системы. Это не только позволяет склонить чашу весов в пользу американских банков, но и потенциально даёт привилегированный доступ к информации о людях и их покупках по всему миру.
В некотором смысле доллар стал де-факто одним из видов вооружённых сил США. Уже более трёх десятилетий Соединённые Штаты всё чаще используют финансовые санкции в качестве оружия — как альтернативу военному вмешательству.
Сказать, что Китай внимательно следит за действиями США по наказанию России, значит сильно преуменьшать значимость происходящего. Как я неоднократно подчёркивал, страх перед санкциями служит мощным стимулом для стремления Китая интернационализировать юань, разработать собственную цифровую валюту центрального банка и создать параллельные механизмы для проведения международных финансовых расчётов, скрытые от глаз американских властей. Платёжная система Китая уже получила признание в ряде других стран.
Возможность отслеживать глобальные транзакции и вводить финансовые санкции выгодна правительству США, однако она создаёт для остального мира мощные стимулы искать способы обойти не только доллар, но и всю инфраструктуру международной финансовой системы, находящуюся под контролем Вашингтона (включая основные системы кредитных карт, долларовые банковские переводы и тому подобное).
НЕПОМЕРНАЯ ПРИВИЛЕГИЯ ИЛИ НАЛОГООБЛОЖЕНИЕ БЕЗ ПРЕДСТАВИТЕЛЬСТВА?
Французская концепция непомерной привилегии подразумевает нечто большее, чем просто выгоду от возможности занимать средства, возникающую благодаря статусу доллара как резервной валюты. После Второй мировой войны американские частные компании и отдельные лица активно осваивали европейский рынок: скупали предприятия и строили заводы. В то время как европейские правительства были вынуждены держать низкодоходные казначейские обязательства США, чтобы поддерживать привязку своих валют к доллару, частные американские инвесторы вкладывали средства в высокодоходные европейские активы. Такие вложения приносили отличную прибыль, поскольку Европа в послевоенный период восстанавливалась и постепенно сокращала разрыв с США по уровню производства и доходов. Тезис Жискар д’Эстена о том, что Европе необходима собственная валюта для восстановления баланса глобальной экономической мощи, стал одной из главных движущих сил создания единой европейской валюты.
В 1974 году Жискар д’Эстен стал президентом Франции, а впоследствии — одним из ключевых архитекторов евро. Он настаивал на том, что единая европейская валюта — это, прежде всего, политический проект, путь к прочному миру и процветанию на континенте, пережившем за одно столетие две мировые войны; при этом европейский политический проект стоит выше любых экономических соображений. У евро, безусловно, были свои трудности, однако на сегодняшний день валюта продолжает успешно функционировать, даже несмотря на то, что сам континент испытывает проблемы с экономическим ростом. В целом приходится признать, что Жискар д’Эстен был скорее прав, чем неправ.
Опасения по поводу непомерной привилегии Соединённых Штатов продолжают подтверждаться ходом событий. США на протяжении многих лет удавалось поддерживать колоссальный дефицит счёта текущих операций — порой достигавший 6% ВВП.
Тем не менее, вплоть до недавнего времени чистая международная инвестиционная позиция США — рыночная стоимость всех активов, которыми американцы владеют за рубежом (включая долговые обязательства, акции и прямые иностранные инвестиции), за вычетом рыночной стоимости аналогичных активов, принадлежащих иностранцам в США, — ухудшалась на удивление медленно. Уточним: дефицит счёта текущих операций страны складывается из чистого объёма государственных и частных заимствований за рубежом; речь идёт не только о государственных долгах. В последние годы дефицит счёта текущих операций сократился примерно до 2–3% ВВП — во многом благодаря сланцевой революции, которая резко снизила зависимость США от импорта ископаемого топлива. И всё же 3% ВВП в 2023 году — это более 800 млрд долларов.
Так было не всегда. В первые десятилетия после Второй мировой войны счёт текущих операций США, как правило, демонстрировал небольшой профицит. Иностранные правительства, возможно, и скупали казначейские векселя США, но американские инвесторы вкладывали в остальной мир не меньшие суммы. После устойчивого профицита на протяжении 1960-х годов, в 1972 году счёт текущих операций США впервые ушёл в небольшой дефицит (как показано на рисунке 2).
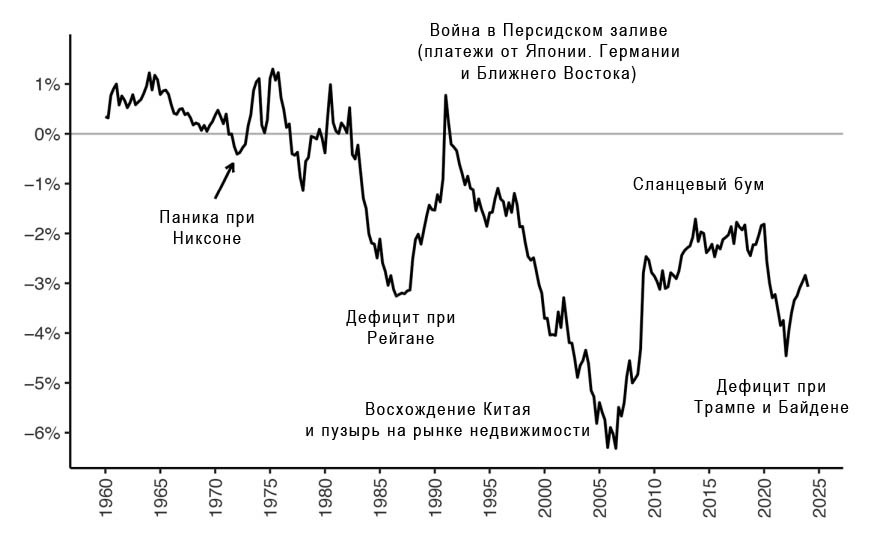
Рисунок 2. Сальдо счёта текущих операций США в процентах от ВВП, 1960–2024
Сообщается, что президент Никсон был в панике. Впрочем, дефицит счёта текущих операций эпохи Никсона был лишь первым робким шагом по сравнению с тем, что произошло в 1980-х годах, когда Рональд Рейган пошёл на масштабное снижение налогов, что привело к возникновению значительного дефицита госбюджета. С тех пор сальдо счёта текущих операций США неизменно оставалось отрицательным — за исключением небольшого положительного отклонения в 1991 году. Этот профицит возник исключительно благодаря денежным выплатам в пользу правительства США со стороны Саудовской Аравии, Кувейта, Японии и Германии — в качестве альтернативы прямому военному участию в войне против Ирака, которую вела администрация Джорджа Буша. Пик заимствований США пришёлся на 2005–2006 годы — период, предшествовавший финансовому кризису.
Учитывая длительную череду дефицитов, неудивительно, что Соединённые Штаты со временем превратились из чистого кредитора в чистого должника. По всей видимости, этот переход произошёл в конце 1980-х годов, хотя назвать точную дату практически невозможно: дело в том, что некоторые виды активов и обязательств крайне сложно оценить по рыночной стоимости — в отличие от акций или облигаций, которые свободно торгуются на рынке.
Долгое время одной из главных загадок оставалось следующее: почему, несмотря на огромные объёмы заимствований США за рубежом, страна не погружалась в долги настолько глубоко, как следовало бы ожидать, судя по официальной статистике? Особенно примечателен период с 1998 по 2010 год: чистые внешние обязательства США росли крайне медленно по сравнению с тем, сколько страна занимала у иностранных кредиторов. Так, к 2010 году совокупный дефицит счёта текущих операций США достиг 45% от национального дохода, тогда как чистые обязательства перед иностранцами выросли лишь на 17%.
Что же происходило на самом деле?
Ориентироваться исключительно на показатели счёта текущих операций было бы ошибкой, поскольку они не учитывают прирост или уменьшение стоимости уже имеющихся активов. Допустим, всё ваше состояние — это дом, купленный за 200 000 долларов. Если за год его стоимость вырастает до 300 000 долларов, ваше благосостояние увеличивается, даже если ваши расходы превышают заработок на 20 000 долларов.
Так сложилось, что иностранные инвестиции в экономику США традиционно были в значительной степени сосредоточены в облигациях, особенно краткосрочных (соотношение долговых обязательств к рисковым активам составляет примерно 60 к 40). Американские же инвестиции за рубежом распределялись с точностью до наоборот: около 60% приходилось на акции или прямые иностранные инвестиции. Это означает, что в среднем американцы получают более высокую доходность: на длительных отрезках времени акции приносят больше прибыли, чем облигации. Прямые иностранные инвестиции — когда американские компании или частные лица строят заводы либо приобретают частные предприятия за границей — представляют собой ещё один вид вложений, который, как правило, обеспечивает ещё более высокую доходность.
Портфель активов Соединённых Штатов характеризуется более высоким уровнем риска и более высокой доходностью. Это означает, что даже если благосостояние американцев сокращается из-за того, что их расходы превышают доходы, эти потери могут быть частично компенсированы за счёт более высокой доходности их активов.
Пьер-Оливье Гуринша
Экономисты Пьер-Оливье Гуринша и Элен Рей, пожалуй, первыми обратили внимание на то, насколько значимым является этот феномен. В качестве простого примера: немецкий инвестор приобретает облигации компании Ford Motor Company (актив с относительно низким уровнем риска), а Ford вкладывает полученные средства в строительство автомобильного завода в Германии (проект, который может быть гораздо более рискованным, но при этом обеспечивать более высокую доходность). На начальном этапе эта операция не меняет баланс и не влияет на чистые сбережения, отражённые в счёте текущих операций. Однако со временем немецкий завод, вероятнее всего, начнёт приносить прибыль, которая будет возвращаться в США, — и эта сумма, скорее всего, превысит объём процентных выплат, которые Ford должен будет перечислить немецкому инвестору.
Гуринша и Рей доказали ещё более важный факт: по всем категориям инвестиций Соединённые Штаты получают больше, чем выплачивают иностранным контрагентам. Существует множество причин такого положения дел, однако самая фундаментальная из них заключается в том, что американские инвестиции, как правило, менее рискованны. В последнее время ситуация изменилась на противоположную. По состоянию на первый квартал 2024 года чистые внешние обязательства США выросли до 72% ВВП (по сравнению с 17% в 2010 году) и превысили совокупный дефицит счёта текущих операций США, накопленный с 1990 года.
Означает ли это, что непомерная привилегия США испарилась? Не обязательно. По-прежнему сохраняется диспропорция: США вкладывают значительно больше средств в иностранные акции, тогда как иностранные инвесторы предпочитают вкладывать в американские облигации. Однако за последнее десятилетие произошли изменения: американские акции показали гораздо более высокую доходность, чем иностранные. В результате иностранцы, инвестировавшие в США, оказались в гораздо более выгодном положении, чем американцы, диверсифицировавшие свои вложения за рубежом.
На момент написания этого текста, в середине 2024 года, трудно было найти более выгодные варианты для инвестиций, чем акции Apple, Meta, Alphabet, Microsoft, Amazon, Nvidia и Tesla. Останется ли прошедшее десятилетие исключением из правил и будут ли в будущем зарубежные рискованные активы (например, акции) показывать более высокую доходность, чем американские — вопрос, на который никто не знает точного ответа. На мой взгляд, в ближайшее десятилетие произойдёт существенная корректировка доходности акций в США и за рубежом — даже если Европе не удастся сократить разрыв в уровне доходов.
Чистая инвестиционная позиция США по отношению к остальному миру также весьма чувствительна к валютному курсу доллара, который в последние годы — вплоть до середины 2024 — демонстрировал уверенный рост. Когда доллар укрепляется, скажем, по отношению к евро, доходность инвестиций в США становится выше, чем за рубежом. Однако нет никаких гарантий, что эта тенденция сохранится. Стоит напомнить: хотя сами по себе валютные курсы крайне трудно предсказать или объяснить, курсы, скорректированные с учётом инфляции, поддаются прогнозированию гораздо лучше. Существует полезное эмпирическое правило: если курс доллара значительно растёт за относительно короткий промежуток времени (даже с поправкой на разницу в уровнях инфляции между США и их торговыми партнёрами), весьма вероятно, что в течение нескольких лет произойдёт обратное движение — либо за счёт более высокой инфляции у торговых партнёров США, либо за счёт ослабления самого доллара.
Рикардо Хаусманн
Федерико Штурценеггер
Вопрос о непомерной привилегии США является предметом активных исследований. Экономисты Рикардо Хаусманн и Федерико Штурценеггер утверждают, что реальная стоимость активов США за рубежом значительно превышает официальные показатели. В частности, они исходят из того, что принадлежащие американским компаниям производственные мощности и оборудование за рубежом, вероятно, приносят гораздо более высокую отдачу, чем местные компании, — благодаря доступу к американским технологиям и капиталу. Одним из доводов в пользу этой точки зрения служит тот факт, что американские компании, как правило, демонстрируют гораздо более высокую доходность своих прямых зарубежных инвестиций, чем иностранные компании, ведущие деятельность в Соединённых Штатах.
Хаусманн и Штурценеггер предложили остроумное объяснение этой разницы, введя понятие «тёмной материи» — под которой подразумевается скрытая (или заниженная в отчётности) стоимость американских активов за рубежом. Если оценить эти активы выше, то показатели доходности (рассчитываемые как отношение прибыли к оценочной стоимости инвестиций) вернутся к более реалистичным значениям. Позднее к аналогичному выводу пришёл лауреат Нобелевской премии по экономике Эдвард Прескотт в совместной работе с экономистом Эллен Макграттан. Отчасти разгадка может крыться в том, что транснациональные корпорации искусственно завышают доходы своих зарубежных филиалов в странах с низкими налогами и, напротив, занижают прибыль, получаемую в США, где налоговые ставки выше.
Ещё один путь к более глубокому пониманию проблемы открылся благодаря новым методам анализа больших данных. Это позволило детально сравнить доходность компаний на внутреннем и внешнем рынках. Экономисты Кэрол Берто, Стефани Куркуру, Эстер Файя и Пьер-Оливье Гуринша обнаружили, что потоки финансирования подчиняются той же логике «победитель получает всё» (или бо́льшую часть), которая характерна для многих других сфер современной экономики. В последнее время это даёт особое преимущество американским компаниям, позволяя им получать более высокую доходность по сравнению с иностранными фирмами, которым сложнее привлечь финансирование. Впрочем, по мнению этих исследователей, в основе превосходства США лежит ещё одна причина: американские инвесторы проявляют бо́льшую склонность к риску при вложении средств за рубежом, чем иностранцы, инвестирующие в американские активы.
Своё объяснение этому явлению предложил ещё в середине 1960-х годов выдающийся экономист из МТИ Чарльз Киндлбергер — как раз в тот момент, когда жалобы на непомерную привилегию США достигли своего первого пика. Киндлбергер отмечал, что финансовая система Соединённых Штатов развита лучше, чем в любой другой стране, что позволило США стать «мировым банкиром». США привлекают капитал от иностранных инвесторов, ищущих надёжное «убежище» для своих средств, а затем направляют эти ресурсы на финансирование рискованных проектов за рубежом. Именно это мы и наблюдаем сегодня. В связи с этим возникает вопрос: что именно является «непомерным» в данном аспекте привилегии США и насколько тесно это связано с доминированием доллара?
Согласно одной из точек зрения, Соединённые Штаты выиграли от того, что их территория не стала место ведения боевых действий во Второй мировой войне. Кроме того, послевоенная Бреттон-Вудская система валютных курсов помогла закрепить за США центральное место в валютной системе. План Маршалла не только был актом щедрости, но и способствовал формированию в Западной Европе рыночных экономик, с которыми США могли вести дела, что укрепило американскую гегемонию.
Андрей Шлейфер
Роберт Вишни
Существует, однако, и иной взгляд: превращение Соединённых Штатов в «мирового банкира» было обусловлено не просто стечением исторических обстоятельств, а наличием правовых институтов, гораздо лучше приспособленных для выполнения этой роли, чем те, что сложились во Франции. В частности, Андрей Шлейфер и Роберт Вишни выдвинули тезис о том, что англо-американская правовая система создаёт более предсказуемую среду для кредиторов. В качестве одного из примеров можно привести тот факт, что во многих странах (например, во Франции и Бразилии) судьи по делам о банкротстве, как известно, демонстрируют предвзятость в пользу должников.
Примечательно, что по мере восстановления экономики Великобритании после Второй мировой войны Лондон сохранил за собой статус финансовой столицы Европы. Этот статус сохранился и после появления евро в 1999 году, и даже после голосования за Brexit в 2016 году. Европейский центральный банк базируется во Франкфурте, а экономика Германии по своему объёму давно превзошла британскую. Тем не менее, как финансовый центр Франкфурт значительно уступает Лондону. Париж же, несмотря на все надежды, которые Франция возлагала на евро, играет лишь второстепенную роль.
Безусловно, существуют и другие важные институциональные различия, которые могут лежать в основе способности Соединённых Штатов (и Великобритании) выступать в качестве глобальных финансовых посредников. Например, исторически сложилось высокое доверие к тому, что США не будут произвольно конфисковывать иностранные активы и будут уважать налоговое резидентство иностранцев (ведь налогообложение — это, по сути, ещё один способ частичного изъятия активов). Именно забота о поддержании этой репутации стала препятствием для конфискации валютных резервов центрального банка России.
У американцев, выступающих в роли инвесторов в зарубежные активы, есть ещё одно уникальное преимущество: исторически США — это страна иммигрантов. Иммигранты в США (особенно в первом или втором поколении), как правило, сохраняют прочные связи со своей родиной и хорошо осведомлены об особенностях местных институтов. Это даёт им значительное преимущество при направлении американских инвестиционных средств на историческую родину.
Этот эффект отчётливо заметен, если, скажем, проанализировать, какая доля прямых иностранных инвестиций в Германию поступает из тех штатов или округов США, где проживает много выходцев из Германии; или же какая часть инвестиций в Италию приходит из тех регионов, где сосредоточены итальянцы.
В последние годы, по мере того как в остальном мире накапливаются значительные капиталы, а иностранные семьи укрепляют свои связи с США, отправляя детей на обучение в американские колледжи, канал прямых иностранных инвестиций всё больше превращается в двусторонний процесс. Можно утверждать, что это уже отчасти компенсирует то инвестиционное преимущество, которое США получают благодаря своей многочисленной и разнообразной иммигрантской среде.
Существует также вероятность, что американцы иначе относятся к риску. В силу особенностей американской системы — возможно, благодаря более мягкому законодательству о банкротстве — здесь поощряются люди, готовые идти на риск, что находит отражение в их инвестиционных решениях. Согласно более простому объяснению, американцы значительно богаче граждан других крупных государств, а состоятельные люди могут позволить себе более рискованные шаги. Разумеется, одна из причин, по которой существуют различные трактовки концепции непомерной привилегии, заключается именно в том, что сегодня США обладают целым рядом взаимосвязанных преимуществ, которые усиливают друг друга.
КАК США ПОМОГАЮТ ДРУГИМ СТРАНАМ СПРАВЛЯТЬСЯ С ДОМИНИРОВАНИЕМ ДОЛЛАРА
Стоит отметить, что в последние годы ФРС США проявляет немалую изобретательность, находя способы слегка «подкорректировать» собственные правила — или, если угодно, толковать их достаточно гибко, — чтобы хоть отчасти поделиться своим привилегированным положением с остальными 96% населения земного шара.
Однако мандат ФРС обязывает её заботиться исключительно об интересах Соединённых Штатов. Влияние проводимой ею политики на остальной мир принимается во внимание лишь в той мере, в какой оно может обернуться негативными последствиями для самих США. Когда в 1980-х годах председатель ФРС Пол Волкер резко повысил процентные ставки для борьбы с галопирующей инфляцией в США, тот факт, что его действия спровоцировали долговой кризис в Латинской Америке, вызвал обеспокоенность — но главным образом потому, что страны этого региона имели огромные долги перед банковской системой США.
Представители стран с формирующейся рыночной экономикой активно критикуют ФРС за чрезмерную сосредоточенность на внутренних проблемах. Так, в 2014 году глава центрального банка Индии Рагхурам Раджан заявил, что ФРС уделяет недостаточно внимания побочным эффектам своей политики для развивающихся рынков — особенно в период сворачивания сверхмягкой денежно-кредитной политики. Его доводы были убедительными и вескими, однако особого результата не возымели.
Прежде чем перейти к механизмам валютных свопов между центральными банками — пожалуй, самому интересному и важному аспекту, — рассмотрим два других. Во-первых, участие ФРС в проводимых раз в 2 месяца «встречах по вопросам мировой экономики» под эгидой Банка международных расчётов. В них участвует председатель ФРС наряду с главами 29 других центральных банков; ещё 22 руководителя центральных банков присутствуют на этих встречах в качестве наблюдателей. Скептики могут счесть подобные встречи чисто формальными. Это заблуждение. В ходе таких встреч происходит активный обмен информацией — сведениями, на которых проницательный участник рынка мог бы заработать десятки миллиардов долларов; информацией, которая помогает руководителям центральных банков составлять более точные прогнозы и, как следствие, проводить более эффективную политику. Один из ключевых моментов таких встреч — оценка перспектив американской экономики, которую даёт председатель ФРС. Разумеется, он не станет прямо говорить о том, каким будет следующее изменение процентной ставки, однако, делясь прогнозами и откровенно отвечая на вопросы, председатель ФРС зачастую раскрывает очень многое. Неудивительно, что главы центральных банков из Азии, Африки и Латинской Америки готовы переносить утомительно долгие перелёты на огромные расстояния, чтобы принять участие в заседаниях.
Существуют и другие, более прямые способы, которыми Соединённые Штаты оказывают поддержку. Важнейший из них — роль США как крупнейшего акционера МВФ. На встрече в Марракеше в октябре 2023 года США согласились на увеличение основных квотных ресурсов МВФ на 50%, в результате чего совокупный объём квот фонда приблизился к триллиону долларов. Кристин Лагард, президент Европейского центрального банка и бывшая директор-распорядитель МВФ, назвала этот неожиданный результат «марракешским чудом». И всё же, если учесть, что по состоянию на январь 2024 года МВФ реализует программы почти в сотне стран, а его ресурсы несопоставимы по масштабам с мировыми рынками капитала, триллион долларов — это вовсе не такая уж «тяжёлая артиллерия», как может показаться на первый взгляд.
Общий объём мирового долга (государственного и частного) на конец 2023 года составлял 235 трлн долларов.
Мы подошли к важнейшему инструменту, имеющемуся в распоряжении ФРС — инструменту, который в ближайшем будущем, вероятно, останется в центре дискуссий. Своп-линии (валютные свопы) центральных банков — это механизм, с помощью которого ФРС может оказывать поддержку странам, столкнувшимся с кризисом долларовой ликвидности, при условии, что предоставляемое ими обеспечение оценивается ФРС как практически безрисковое. Так, в феврале–марте 2020 года, в период пандемии, стремление инвесторов к безопасности, обеспечиваемой долларом, создало напряжённость на долларовых рынках по всему миру. В итоге ФРС вмешалась, активировав своп-линии и предоставив иностранным центральным банкам доступ к краткосрочным долларовым кредитам, обеспеченным обязательствами самих этих банков. Как показано на рисунке 3, в 2020 году объём средств по таким линиям достиг пикового значения — почти 450 млрд долларов. Судя по графику, иностранные центральные банки ещё активнее пользовались этими инструментами во время мирового финансового кризиса 2008–2009 годов, когда объём операций достиг 582 млрд долларов. Менее значительный всплеск, наблюдавшийся в период с конца 2011 по начало 2012 года, совпал по времени с европейским долговым кризисом.
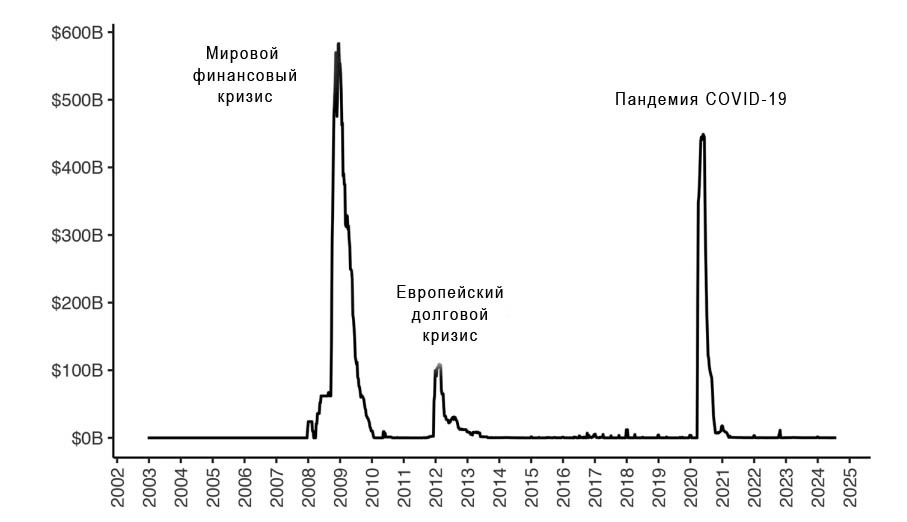
Рисунок 3. Использование иностранными центральными банками долларовых своп-линий ФРС, 2003–2024
Эти операции называют своп-линиями, поскольку они предполагают обязательство сторон провести обратную сделку и полностью погасить задолженность, что исключает для ФРС валютные риски. Идея возникла ещё в 1960-х годах: тогда власти США поддержали развитие рынка евродолларов в Лондоне, предоставив Банку Англии своп-линии. Благодаря этому британскому регулятору не приходилось каждый раз обменивать имеющиеся у него казначейские векселя США на золото, когда возникала необходимость стабилизировать рынок.
По сути, заключая сделки с иностранными центральными банками, ФРС получает в качестве обеспечения долговые обязательства высочайшего качества. В чём заключается выгода для самой ФРС? Помимо предотвращения кризисов, которые могли бы затронуть Соединённые Штаты, сама возможность использования линий валютных свопов в кризисных ситуациях побуждает зарубежных регуляторов более спокойно относиться к долларизации своих финансовых рынков, что, в свою очередь, способствует расширению соответствующих сетей и укреплению гегемонии доллара.
Доступ к долларовому финансированию чрезвычайно важен в условиях масштабного кризиса — даже для тех стран, которые располагают значительными долларовыми резервами. Так, во время мирового финансового кризиса корейские рынки столкнулись с острейшим дефицитом долларовой ликвидности, несмотря на то что Банк Кореи располагал резервами в размере 240 млрд долларов. Примечательно, что как только было объявлено об открытии линии валютных свопов с ФРС, напряжённость сразу спала. В тот же период ФРС предоставила аналогичные линии свопов ряду других центральных банков, в том числе банкам Великобритании, Японии, Бразилии, Новой Зеландии и Мексики. Важно отметить, что ФРС взимает комиссию за предоставление своп-линий (во время мирового финансового кризиса она составляла 0,5%, а в период пандемии — 0,25%) и не допускает сохранения крупных остатков задолженности после того, как кризис идёт на спад.
Самый очевидный недостаток своп-линий заключается в том, что в качестве обеспечения по кредитам ФРС принимает долговые обязательства иностранных государств, номинированные не в долларах, — даже если непосредственным контрагентом выступает центральный банк соответствующей страны. Хотя такие обязательства могут быть наиболее надёжным видом долга, который способна предложить страна, это не означает, что они абсолютно безопасны. Риск дефолта невелик, но его нельзя полностью исключать. В ФРС осознают наличие этого риска. Но также понимают: если не оказывать поддержку центральным банкам других стран в условиях глобальной паники, позиции доллара как доминирующей валюты могут пошатнуться.
Даже если оставить в стороне вопрос о риске дефолта и предположить, что своп-линии с центральными банками ведущих развитых экономик абсолютно безопасны, возникает ещё один вопрос: как расширение использования таких линий повлияет на те преимущества (в виде более низких ставок), которые правительство США и частный сектор получают при заимствованиях в долларах? Если объём долларовых своп-линий будет существенно увеличен, а доступ к ним станет регулярным и массовым, это, несомненно, побудит другие страны активнее наращивать свои долларовые долги. А такой резкий рост предложения долговых обязательств в долларах может подорвать «привилегию» правительства США при осуществлении заимствований.
Страны, не имеющие доступа к своп-линиям, жалуются, что такие инструменты предоставляются только «друзьям ФРС». Некоторые предлагают, чтобы этот пробел восполнил МВФ — даже если это потребует предоставления свопов странам с высоким кредитным риском. К сожалению, подобные планы могут столкнуться с теми же ограничениями, что проявились при попытках превратить СДР в мировую валюту. Мандат МВФ отличается от мандата ФРС: фонд, как правило, более лоялен к заёмщикам и гораздо охотнее оказывает помощь развивающимся странам.
Хотя ФРС проявляет определённую избирательность при выборе стран для открытия своп-линий, на практике выигрывает весь мировой рынок долларового финансирования — даже те небольшие государства, которые не входят в число «друзей ФРС». Глобальные долларовые рынки тесно взаимосвязаны. Наводняя крупнейшие экономики долларами, ФРС снижает напряжённость с долларовой ликвидностью повсеместно. Следует отметить, что в расчёте на то, что в будущем юань, возможно, прочнее утвердится в качестве глобальной валюты, Народный банк Китая также экспериментирует с механизмами валютных свопов, хотя и в весьма ограниченных масштабах по сравнению с ФРС США или даже Европейским центральным банком.
Дать точную количественную оценку эффекта от использования линий валютных свопов довольно сложно. Отчасти это объясняется тем, что в современную эпоху плавающих валютных курсов было лишь два масштабных периода их использования (глобальный финансовый кризис и пандемия COVID-19), а отчасти — тем, что линии свопов использовались одновременно с множеством других мер. Например, в марте 2022 года, когда использование линий свопов резко возросло, ФРС США запустила целый ряд других инструментов поддержки — от муниципальных облигаций до высокорисковых («мусорных») корпоративных облигаций.
В целом, существуют способы, с помощью которых Соединённые Штаты помогают другим странам справляться с издержками, связанными с использованием доллара, и американцы могут указать на них. Однако в основном политика США в отношении доллара сводится к тому, чтобы предоставить всем остальным разбираться с этим самостоятельно.
ИЗДЕРЖКИ, СВЯЗАННЫЕ С ОБЛАДАНИЕМ ДОМИНИРУЮЩЕЙ ВАЛЮТОЙ
Как мы уже видели, Соединённые Штаты получают явные выгоды от выпуска доминирующей мировой валюты. Существуют ли серьёзные издержки, связанные с поддержанием статуса валюты, доминирующей в мировом масштабе? Главный недостаток, который беспокоил Роберта Алибера и Уолтера Саланта шесть десятилетий назад — опасение, что устойчивая инфляция побудит иностранные центральные банки массово обменивать доллары на золото, — остался в прошлом. Доллар больше не конвертируется в золото. Разумеется, нельзя исключать сценарий, при котором начнётся массовый сброс казначейских облигаций США. Например, иногда задаются вопросом: что произойдёт, если Китай решит использовать свои долларовые резервы (составляющие 2 трлн долларов по состоянию на 2024 год) в качестве «оружия», одномоментно избавившись от них? Нет сомнений, что это привело бы к резкому скачку доходности облигаций — даже если бы ФРС временно выкупила весь объём долга, продаваемого Китаем. Это стало бы серьёзным потрясением. Однако, даже если бы действия Китая привели к росту процентных ставок и временному усилению инфляции, это не привело бы к краху всей системы. Тем не менее, в современном мире, где политическое маневрирование на грани фола стало обычным делом, возможно всякое. Если бы президент США внезапно заявил, что Соединённые Штаты могут заморозить выплаты по долгам перед определёнными странами, это могло бы спровоцировать глобальный отток капитала из казначейских облигаций. Сегодня объём государственного долга США, принадлежащий иностранным держателям, в 4 раза превышает долю Китая. Хочется надеяться, что Министерство финансов и ФРС США прорабатывали подобные сценарии из разряда «чёрных лебедей». Впрочем, можно с уверенностью сказать, что сегодня уязвимость перед лицом массового сброса активов значительно ниже, чем в эпоху Бреттон-Вудской системы, когда доллар был обеспечен золотом. Существуют ли сейчас какие-либо серьёзные недостатки, связанные с доминирующим положением доллара?
Один из них вполне очевиден и носит чисто экономический характер: он связан с непропорционально большими потерями, которые Соединённые Штаты несут по своему глобальному портфелю активов во время экономических спадов. Эти непропорционально высокие убытки отчасти объясняются тем, что США выступают в роли «мирового банкира» и владеют относительно рискованным портфелем активов, а отчасти — тем, что в периоды глобальных спадов доллар, как правило, укрепляется. Мы начнём с другого вида издержек — менее очевидных, но потенциально гораздо более значительных.
Можно спорить о том, насколько военная мощь является неотъемлемым условием доминирования валюты, но вряд ли стоит отрицать её значимость. Испания, Нидерланды и Великобритания были грозными военными державами в периоды, когда их национальные валюты пользовались наибольшим влиянием. Со времён Второй мировой войны Соединённые Штаты остаются глобальной сверхдержавой. Как минимум, военная мощь и валютное доминирование дополняют друг друга: господство доллара упрощает финансирование вооружённых сил — в частности, позволяет быстрее наращивать военный потенциал. Существует и более тонкий аспект: военная мощь может давать США дополнительные рычаги влияния при установлении правил и формировании политики на международных финансовых рынках и в международных финансовых институтах. Это вовсе не означает, что американские переговорщики угрожают «забрать свою бомбу и уйти домой», если что-то идёт не по их сценарию (хотя при Дональде Трампе подобное, пожалуй, случалось). И всё-таки военная мощь обеспечивает серьёзные преимущества в переговорах по широкому кругу вопросов — по крайней мере, в пользу этого говорит веский аргумент из теории игр. Сегодня Соединённые Штаты тратят на оборону значительно больше, чем любая другая страна: в 2024 году эти расходы составили 3,7% ВВП. Для сравнения: Франция тратит едва ли 2% ВВП, Германия и Италия — около 1,5% (при гораздо меньшем ВВП), а Канада — и того меньше. К тому же, европейские военные расходы отличаются раздробленностью и неэффективностью: каждая страна стремится играть ведущую роль, а координация разработки и производства вооружений наталкивается на постоянные препятствия. Вторжение России в Украину в 2022 году привело к некоторому изменению баланса, хотя пока неясно, чьи оборонные расходы в долгосрочной перспективе вырастут сильнее — американские или европейские. Именно в Соединённых Штатах расходы сократились сильнее всего после падения Берлинской стены, и если их доля вновь приблизится к уровню, наблюдавшемуся три десятилетия назад, последствия для американского бюджета будут огромными.
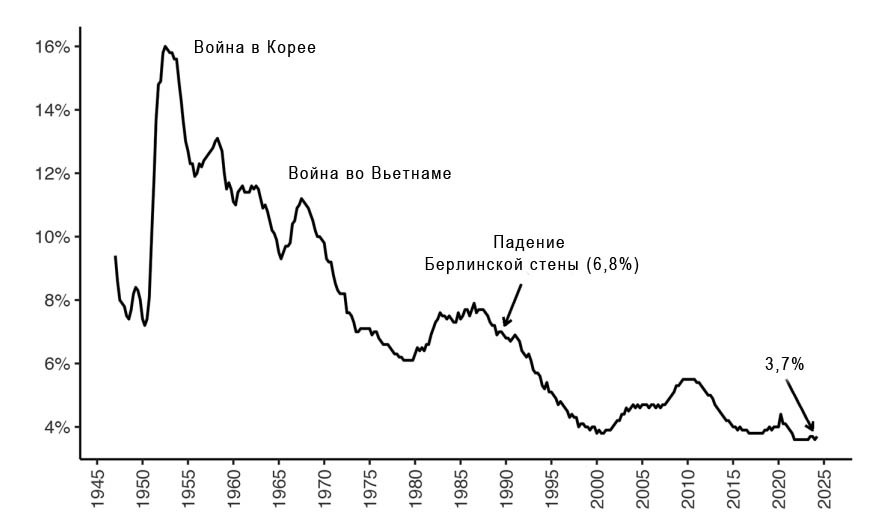
Рисунок 4. Военные расходы США в процентах от ВВП, 1947–2024
Рисунок 4 очень показателен. В конце 1980-х годов военные расходы США составляли 6,8% ВВП, а в период войны во Вьетнаме достигали 11% ВВП. Чтобы сегодня выйти на уровень 6,8% ВВП, Соединённым Штатам пришлось бы увеличить расходы на оборону почти на 900 млрд долларов в год; а для достижения показателя в 11% — более чем на 2 трлн долларов. Для сравнения: согласно статистике Стокгольмского международного института исследования проблем мира (SIPRI), расходы основных союзников США на протяжении всего этого периода практически никогда не превышали 3% ВВП. Если нынешняя «вторая холодная война» продолжится или, что ещё хуже, усугубится, то могут потребоваться колоссальные финансовые затраты.
Безусловно, трудно предсказать, насколько именно вырастут расходы — особенно с учётом того, как развитие технологий в таких сферах, как беспилотные системы, ИИ и ведение боевых действий в космосе, повлияет на их стоимость. Очевидно, что США должны оставаться на передовых позициях в этих областях, учитывая преимущества Китая в других сферах — например, его значительно более мощный судостроительный потенциал, а также тот факт, что Китай может позволить себе платить своим военнослужащим гораздо меньше, чем США.
Нежелание Европы разделять бремя коллективной обороны стало, как известно, камнем преткновения в трансатлантических отношениях. И хотя другие президенты США выражались не столь грубо и пафосно, как Дональд Трамп (который даже угрожал выходом из НАТО), это недовольство — явление довольно распространённое. Даже если бы Европа в одночасье радикально увеличила свои военные расходы, это стало бы лишь первым шагом к преодолению отставания, возникшего из-за многолетнего недофинансирования — например, в таких сферах, как корабли и ракеты. Отчасти Европа и Япония оплачивают свои развитые системы социальной защиты за счёт сокращения военных расходов.
Дональд Трамп на саммите НАТО
Всего за неделю до вторжения России в Украину в феврале 2022 года Комитет по национальной обороне и вооружённым силам Национального собрания Франции опубликовал разгромный доклад о состоянии обороноспособности страны. В нём говорилось, что у Франции больше нет достаточного запаса боеприпасов для ведения войны высокой интенсивности — в случае острого конфликта они закончились бы всего за несколько недель. Более того, если бы Франция оказалась в ситуации, требующей расхода боеприпасов такими же темпами, как у украинской армии, её запасы могли бы иссякнуть буквально за несколько дней. Неудивительно, что некоторые американские военачальники воспринимают слабый вклад Европы в собственную оборону как «преднамеренную некомпетентность» (weaponized incompetence).
Почему Соединённые Штаты несут столь значительную часть бремени по защите своих союзников — потому что американцам это нравится, или потому что их вынуждают к этому с помощью определённых манипуляций?
Ещё в 1968 году экономисты Мансур Олсон и Ричард Зекхаузер разработали экономическую теорию альянсов. Согласно ей, США находятся в невыгодном стратегическом положении, пытаясь добиться от небольших европейских стран участия в расходах НАТО. Суть их идеи заключается в следующем: если малые европейские государства определяют свои оборонные бюджеты самостоятельно, у них возникает мощный стимул «халявить» — то есть не вносить свою долю в общие расходы.
Ричард Зекхаузер
Скажем, если Нидерланды решат немного сократить траты на оборону, это не окажет решающего влияния на коллективное сдерживание, которое обеспечивает НАТО. Напротив, когда гораздо более крупная экономика США направляет на нужды обороны дополнительный 1% своего ВВП, это существенно меняет положение дел. Спустя шесть десятилетий после публикации этой теории — и несмотря на наличие такого механизма координации, как Европейский союз, — тезис Олсона — Зекхаузера по-прежнему актуален для НАТО.
Если Европейский союз когда-нибудь достигнет уровня значимой политической и фискальной интеграции, ситуация как для НАТО, так и для статуса доллара как доминирующей валюты может измениться. Пока до этого ещё далеко, хотя президент Франции Эмманюэль Макрон предложил частичное решение проблемы координации — выпуск общеевропейских оборонных облигаций; разумеется, это потребовало бы масштабных вложений. Тем не менее, без глубокой интеграции оборонных отраслей промышленности Европы расходы на наращивание военного потенциала могут оказаться непомерно высокими. Возможно, подобно тому как Европа объединилась перед лицом долгового кризиса, европейский проект продвинется вперёд и в этот раз. Если Европа когда-нибудь станет мощной военной силой, евро почти наверняка укрепит свои позиции по отношению к доллару.
Существует мнение, что Соединённым Штатам в любом случае следует радикально сократить военные расходы, поскольку значительная их часть неизбежно расходуется неэффективно. Безусловно, это так. И всё же ценность некоторых оборонных расходов становится очевидной лишь тогда, когда государство пренебрегает ими.
В ходе Конституционного конвента 1787 года один из делегатов, предположительно, предложил ограничить численность армии США 5000 военнослужащих. В ответ Джордж Вашингтон — недавно командовавший Континентальной армией, которая испытывала нехватку личного состава, продовольствия и снаряжения, — язвительно заметил, что его вполне устраивает такое предложение, при условии, что в Конституции будет также прописано: численность любой вторгшейся иностранной армии не должна превышать 3000 человек.
В целом, трудно удерживать статус эмитента доминирующей валюты, не будучи одной из мировых сверхдержав. Европа может укрываться за «щитом» Соединённых Штатов, однако ей недостаёт как рычагов влияния, так и компетенций для решения многих критически важных вопросов. Глобальная финансовая система опирается на определённые правила, и страна, являющаяся одновременно экономической и военной сверхдержавой, обладает колоссальными возможностями для установки этих правил. Полагать иначе — значит проявлять опасную наивность.
Экономисты также обращают внимание на ещё один — совершенно иной — аспект издержек, связанных с доминированием доллара: предоставление миру своего рода «страховки» на случай серьёзных глобальных спадов или рецессий. Здесь можно выделить два основных компонента. Во-первых, в периоды кризисов доллар, как правило, укрепляется, поскольку капиталы устремляются в Соединённые Штаты — отчасти потому, что США считаются заёмщиком с низким уровнем риска, а отчасти потому, что американские финансовые рынки отличаются исключительной глубиной и меньшей вероятностью «замораживания» операций. Рост курса доллара приводит к увеличению рыночной стоимости американских активов (номинированных в долларах) в портфелях иностранных инвесторов и, напротив, к снижению долларовой стоимости иностранных активов в портфелях американских инвесторов. Называть это «страховкой» может показаться странным, однако подобные механизмы делают вложения в номинированные в долларах облигации более эффективным инструментом защиты от кризисов.
В ситуации рыночной паники, когда инвесторы стремятся любой ценой снизить рискованность своих портфелей, курс доллара может существенно вырасти. Так, во время глобального финансового кризиса — в период с сентября 2008 года по март 2009 года, непосредственно перед началом стабилизации ситуации, — широкий индекс доллара подскочил более чем на 10%. То же самое повторилось во время пандемии, когда курс доллара, взвешенный по объёму торговли, вырос более чем на 5%. Подобно тому, как Соединённые Штаты — не единственная развитая страна, пользующаяся непомерной привилегией, доллар — не единственная «безопасная» валюта в этом отношении. В период кризиса инвесторы зачастую также обращаются к японской иене и швейцарскому франку.
Второй аспект страховой функции США вытекает непосредственно из их роли «мирового банкира». Стоит отметить, что по сравнению с иностранными вложениями в американские активы, американские инвестиции за рубежом чаще представлены акциями и, как правило, более рискованными инструментами. В обычных условиях они приносят высокую доходность, однако во время экономических спадов котировки акций зачастую обрушиваются. Иностранные инвесторы также несут убытки от вложений в американские акции, но, поскольку значительная доля их инвестиций в США приходится на такие инструменты, как казначейские векселя, их потери обычно оказываются гораздо меньше. Роль «мирового банкира» подразумевает, что иногда приходится принимать удар на себя — причём в самые болезненные моменты. Порой вместо получения непомерной привилегии США вынуждены нести непомерное бремя.
Полностью ли издержки, связанные с предоставлением страховки остальному миру, перекрывают выгоды от непомерной привилегии? Для ответа на этот вопрос потребовалась бы полноценная эмпирическая модель. Интуитивно кажется, что страховые издержки не столь велики по сравнению со всеми теми преимуществами, которые получают Соединённые Штаты. Отчасти это объясняется тем, что глубокие финансовые рынки США позволяют крайне эффективно распределять риски.
Подводя итог, можно сказать, что, хотя доминирование национальной валюты на мировом рынке — это, безусловно, огромное преимущество, оно сопряжено со значительными издержками (в частности, расходами, связанными со статусом военной сверхдержавы) и вовсе не является тем безусловным благом, каким его иногда представляют.
НЕЗАВИСИМОСТЬ ЦЕНТРАЛЬНОГО БАНКА. ОПЛОТ ВАЛЮТНОГО ГОСПОДСТВА
Хотя внешние угрозы доминированию и стабильности доллара весьма серьёзны, основные уязвимости кроются внутри системы. В мире фиатных денег, не обеспеченных никакими товарами (например, золотом), доверие к тому, что ФРС будет поддерживать инфляцию на (относительно) стабильном уровне, — это главный барьер, отделяющий глобальную экономическую стабильность от возвращения в «макроэкономический каменный век», то есть в 1970-е годы. Наивно полагать, что независимость ФРС — величина неизменная и незыблемая. ФРС не может вечно противостоять мощному политическому давлению, подталкивающему к раздуванию инфляции, — особенно если фискальная политика становится откровенно неустойчивой. Президент назначает членов Совета управляющих ФРС, а Конгресс контролирует бюджет регулятора. Порой ФРС приходится идти на уступки — как это было, например, во время пандемии. Однако если центральный банк будет уступать слишком часто и легко, инфляционные ожидания неизбежно начнут расти, что приведёт к нестабильности.
Удивительно, сколько экономистов уверены, что контроль над инфляцией — это чисто техническая задача, которая уже полностью решена. Предположение о низкой инфляции заложено в современные новокейнсианские модели. Эти модели исходят из аксиомы, что в долгосрочной перспективе центральный банк всегда будет достигать своей цели по уровню инфляции. В это верят как в догму. Не учитывается возможность того, что внешнее давление, направленное на стимулирование инфляции, может подорвать доверие к центральному банку. Возможно, это объясняется тем, что в годы после мирового финансового кризиса, когда процентные ставки и уровень инфляции повсеместно упали, высокая инфляция была последним, о чём кто-либо беспокоился. В постпандемическом мире — на фоне более высоких реальных процентных ставок, деглобализации и геополитических трений — политическое давление на центральные банки с целью удержания процентных ставок на низком уровне (что, в свою очередь, способствует более высокой инфляции) неизбежно усилится.
Почему? Во-первых, ни одно правительство не хочет платить высокие проценты по своему долгу — сейчас это актуально как никогда.
Когда Пол Волкер возглавил ФРС в конце 1979 года, государственный долг США составлял 30% ВВП. По состоянию на середину 2024 года отношение госдолга к ВВП достигло 121% (и было бы ещё выше, если бы не внезапный всплеск инфляции во время пандемии).
Каждый процентный пункт роста средней ставки, выплачиваемой по федеральному долгу, находящемуся на руках у населения, увеличивает дефицит федерального бюджета почти на 300 млрд долларов. Полу Волкеру потребовалось огромное мужество, чтобы в 1980-х годах резко повысить процентные ставки — до двузначных значений; сегодня, чтобы поднять их, требуется ещё больше решимости.
Фондовому рынку также не по душе высокие реальные процентные ставки. В периоды бурного роста фондового рынка финансовый сектор и профильные СМИ неизменно восхваляют главу ФРС, однако ситуация меняется, когда ФРС приходится повышать ставки для борьбы с инфляцией.
Существует также давление и со стороны других секторов экономики. Большинству людей нравятся низкие процентные ставки. Когда стоимость заёмных средств невелика, покупка дома, автомобиля или любого другого товара в кредит обходится дешевле. А поскольку низкие ставки, как правило, способствуют росту цен на акции и недвижимость, люди начинают чувствовать себя богаче, охотнее берут в долг и больше тратят. Долгое время американцы, жившие в условиях низких процентных ставок, вели себя так, будто сбережения — удел простаков.
И последнее, но не менее важное: политики обожают снижать налоги и увеличивать государственные расходы, чтобы создать у избирателей впечатление собственной компетентности — особенно в преддверии выборов.Политический бюджетный цикл — явление, хорошо задокументированное во всём мире.
Краткосрочное политическое давление на центральные банки почти всегда направлено на снижение процентных ставок. Хотя избирателей, безусловно, беспокоит рост цен, влияние снижения ставок на инфляцию проявляется с задержкой — в отличие от более быстрого воздействия на экономический рост. По сути, в любой момент времени краткосрочные выгоды от снижения процентных ставок обычно перевешивают краткосрочные издержки в виде ускорения инфляции (которая, как правило, начинает расти с задержкой и может сохраняться на высоком уровне в течение длительного времени). В ФРС прекрасно понимают последствия такого «краткосрочного мышления».
Объяснение с позиций политической экономии гораздо лучше соответствует фактам 1970-х годов — последнего периода высокой инфляции перед 2020-ми годами, — чем любые технократические теории. Инфляция начала постепенно расти ещё во второй половине 1960-х, когда президент Линдон Джонсон запустил социальные программы в рамках концепции «Великого общества» и одновременно нарастил участие США во Вьетнамской войне. Здесь определённо прослеживаются параллели с сегодняшним днём: Соединённые Штаты значительно увеличили внутренние расходы, одновременно финансируя масштабные прокси-войны на двух континентах.
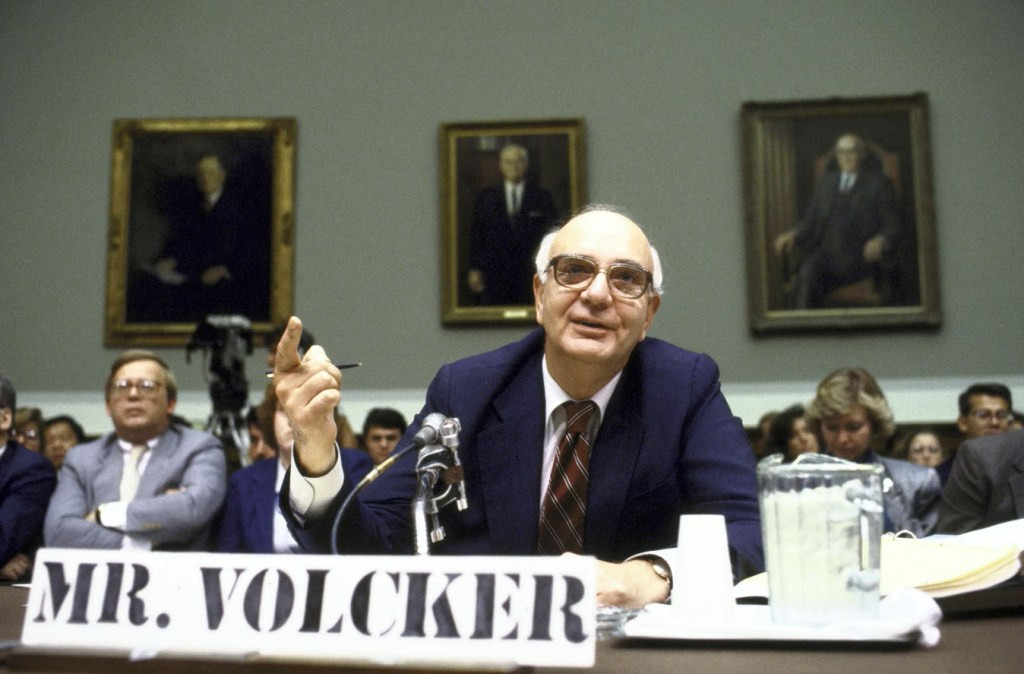
Пол Волкер
Лишь когда во второй половине 1970-х годов инфляция вышла из-под контроля, президент Джимми Картер обратился к Полу Волкеру, чтобы тот обуздал её. Хотя жёсткие меры, предпринятые Волкером, получили поддержку многих экономистов, политически их было крайне сложно провести — они встретили колоссальное сопротивление. В 1980-х строители, фермеры, автодилеры и представители других отраслей один за другим устраивали акции протеста у здания ФРС. Они были в ярости.
В августе 1979 года, когда Пол Волкер возглавил ФРС, лишь немногие страны предоставляли своим центральным банкам значительную независимость от министерств финансов. В то время профессиональное сообщество было увлечено поиском новых математических формул для денежно-кредитной политики, и идея создания независимого центрального банка с антиинфляционным мандатом казалась весьма радикальной.
Идея сделать центральный банк независимым и сосредоточенным прежде всего на борьбе с инфляцией возникла отчасти под влиянием деятельности предшественника Волкера — злополучного Дж. Уильяма Миллера, назначенного президентом Картером на пост председателя ФРС в 1978 году. Вместо того, чтобы разработать долгосрочную стратегию по преодолению двузначной инфляции, Миллер метался от одной сиюминутной проблемы к другой, чрезмерно беспокоясь о том, что напишут в завтрашних газетах.
Миллер так и не смог понять, что пытаясь любой ценой добиться снижения краткосрочных процентных ставок (ФРС напрямую контролирует только ставку по однодневным кредитам), он тем самым провоцировал рост долгосрочных ставок. Происходило это потому, что никто не верил в серьёзность его намерений остановить инфляцию. А ведь именно долгосрочные ставки — например, ставки по ипотечным кредитам — играют для экономики важнейшую роль.
Опыт ФРС, а также успех независимого Бундесбанка Германии в поддержании относительно стабильного уровня инфляции, побудили многие другие страны предпринять шаги по ограждению денежно-кредитной политики от политического давления. В 1990-х годах структура Европейского центрального банка, Банка Англии и ряда других центральных банков формировалась по образцу либо Бундесбанка, либо ФРС. Независимость центральных банков, по сути, стала одним из главных достижений современной макроэкономики и обеспечила коренной перелом в эффективности их деятельности.
Если вы сомневаетесь в том, что независимость центрального банка важна для стабильности уровня инфляции, задумайтесь вот о чём: за первые 100 лет существования ФРС — с 1913 по 2013 год — уровень потребительских цен в США вырос в 24 раза (!). При этом наблюдались резкие скачки — например, во время Первой мировой войны и в период «великой инфляции» 1970-х годов. Справиться с бичом инфляции удалось лишь в последние десятилетия. Учитывая крайне негативный опыт прошлого, становится понятно, почему после всплеска инфляции в 2022 году, вызванного пандемией, ФРС приложила столько усилий, чтобы продемонстрировать свою решимость вернуть инфляцию к целевому уровню. Регулятор показал готовность резко повысить краткосрочные процентные ставки, чтобы удержать долгосрочные инфляционные ожидания на стабильном уровне.
Высокая и нестабильная инфляция в США — это, конечно, не конец света, но ничего хорошего в ней тоже нет. Период очень низкой инфляции, длившийся почти три десятилетия до начала пандемии, сыграл ключевую роль в превращении доллара в относительно надёжное средство сбережения. Эпоха низкой инфляции укрепила доверие к доллару со стороны частных лиц, компаний и целых государств, что способствовало расширению круга пользователей американской валюты и сфер её применения, а также усилило сетевые эффекты, связанные с долларом. Если ФРС вновь утратит контроль над инфляцией, произойдёт постепенный переход на другие валюты — например, евро, швейцарский франк или, возможно, японскую иену. А финансовый сектор США, который процветал в условиях стабильного долларового стандарта, начнет сокращаться.
Итак, если доводы в пользу независимости центральных банков столь очевидны, почему же возникают опасения относительно будущего? Одна из проблем заключается в том, что в эпоху низкой инфляции многие стали воспринимать стабильный уровень инфляции как нечто само собой разумеющееся. Появились вопросы о том, для решения каких ещё задач — помимо контроля инфляции — можно было бы переориентировать центральные банки; например, не стоит ли привлечь их к борьбе с глобальным потеплением?
До недавнего времени большинство молодых людей — включая серьёзных исследователей в академической среде — были убеждены, что инфляция никогда не вернётся. Это классический пример мышления «на этот раз все иначе».
На протяжении более чем 10 лет после мирового финансового кризиса 2008–2009 годов учёные были убеждены, что главной проблемой для центральных банков в будущем станет не инфляция, а, напротив, её замедление (дезинфляция). На страницах ведущих экономических журналов появилось множество оригинальных — пусть и спорных — идей о том, как преодолеть «низкую инфляцию». Одна из них заключалась в том, что ФРС следует прибегнуть к «вертолётным деньгам» — идее, предложенной ещё Милтоном Фридманом. Этот образ — вертолёты, летающие по всей стране и разбрасывающие пачки наличных, — служит метафорой ситуации, при которой правительство осуществляет денежные выплаты всем гражданам (как это происходило во время пандемии), а финансируется это за счёт прямой эмиссии денег центральным банком.
Осуществление правительством денежных выплат населению во время рецессии — идея отнюдь не плохая. Однако предоставление права решать, кому достанутся эти средства, ФРС — это абсурд. Полномочия по введению налогов и осуществлению трансфертов принадлежат Конгрессу. Если «вертолётные деньги» — действительно столь удачная идея, Конгресс всегда может выпустить долговые обязательства, направить средства кому сочтёт нужным, а ФРС — выкупить этот долг. Если бы ФРС попыталась внедрить «вертолётные деньги» по собственной инициативе, о независимости центрального банка можно было бы забыть.
Даже если сторонникам прогрессивных взглядов удастся временно превратить ФРС в своего рода «финансовое агентство по охране окружающей среды», их усилия без поддержки со стороны выборных ветвей власти приведут к обратным результатам. В конечном итоге это обернётся полной утратой независимости ФРС, что в долгосрочной перспективе чревато крайне негативными последствиями для стабилизации инфляции и экономического роста.
Экономисты-академики с большим энтузиазмом обсуждают идею о том, что политика ФРС может и должна играть более активную роль в сокращении неравенства в распределении доходов и богатства. Однако основной инструмент ФРС — процентная ставка — совершенно не подходит для точечного перераспределения доходов и богатства. У Конгресса и президента есть все необходимые полномочия и инструменты для масштабного перераспределения доходов — чем они, собственно, постоянно и занимаются.
Рон Пол
До сих пор мы рассматривали критику независимости центрального банка, исходящую «слева» — именно там в последние годы сосредоточена значительная часть дискуссий и идей. Впрочем, ФРС подвергается нападкам и «справа»: некоторые представители этого лагеря считают, что независимость ФРС наделяет неизбираемых чиновников чрезмерной властью. В ходе президентской кампании 2024 года группа советников Дональда Трампа выдвинула идею, что председатель ФРС должен консультироваться с президентом по вопросам изменения процентных ставок; позже эту идею поддержал и сам Трамп. Даже если бы президент попытался реализовать подобный замысел (для чего, скорее всего, потребовалось бы принятие соответствующего закона), рынки отреагировали бы на это крайне негативно. Инфляционные ожидания выросли бы, курс доллара резко упал, а финансовые рынки оказались бы дестабилизированы.
В 2009 году конгрессмен-республиканец Рон Пол в своей книге «Покончить с ФРС» выступил за возвращение к золотому стандарту. В 1980-х годах президент Рональд Рейган также проявлял интерес к этой идее. Даже сегодня сторонники золотого стандарта утверждают, что довоенная система была гораздо лучше нынешней. Однако в действительности золотой стандарт был сопряжён со множеством проблем: периодической дефляцией, регулярными финансовыми кризисами и — что хуже всего — острой уязвимостью перед спекулятивными атаками.
Наконец, несколько слов об ИИ и о том, как он может повлиять на давление, оказываемое на центральные банки в целом и на ФРС в частности. Хотя я, безусловно, не являюсь экспертом в области ИИ, шахматы — сфера, которая уже более шести десятилетий находится на переднем крае исследований в этой области, — позволили мне следить за ходом его развития. Будучи аспирантом МТИ в 1976 году, я сыграл несколько партий против знаменитой программы Ричарда Гринблатта. Гринблатт занимает особое место среди программистов: многие из них считают его одним из основателей хакерского сообщества (в хорошем смысле этого слова). Программа Гринблатта, созданная в 1970-х годах, по уровню игры лишь немного не дотягивала до мастерского. И хотя мне удалось выиграть все партии, этот «взгляд в будущее» сыграл свою роль в моём решении бросить профессиональные шахматы всего несколько лет спустя.
Ни для кого не стало сюрпризом, что со временем компьютеры превзошли людей. В 1997 году действующий на тот момент чемпион мира Гарри Каспаров проиграл машине IBM Deep Blue — событие, которое часто называют одним из важнейших технологических прорывов XX века.
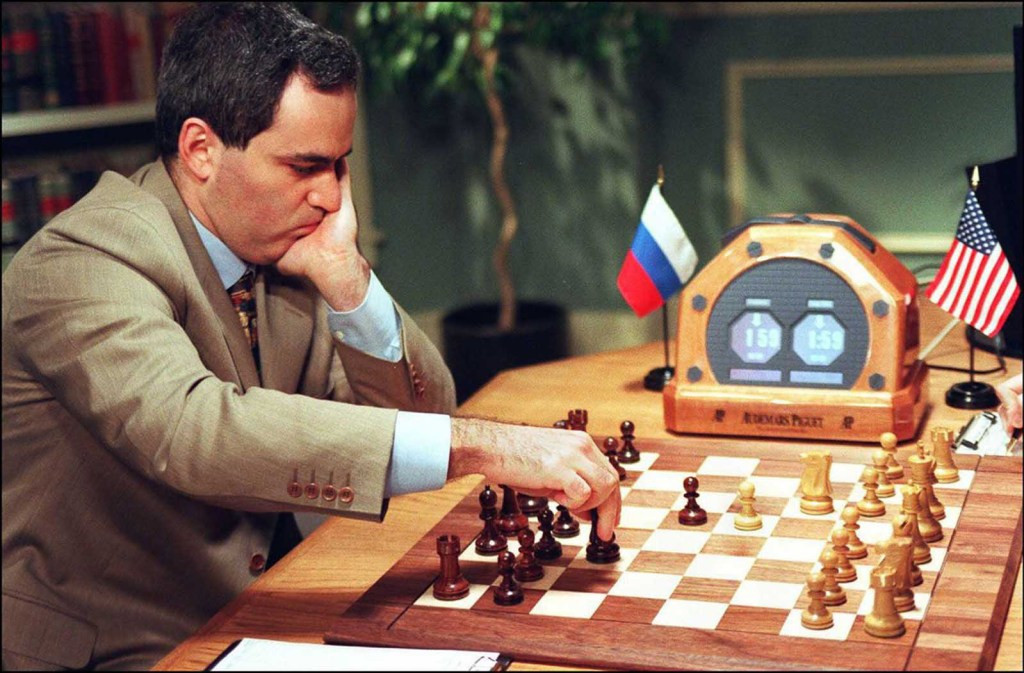
Гарри Каспаров против Deep Blue
Шахматные программы продолжали совершенствоваться, а компьютеры, на которых они работали, становились всё быстрее и мощнее. В 2016 году, как раз когда казалось, что существующие программы достигли почти «божественного» уровня игры, появилась AlphaZero — программа на базе нейронных сетей от компании DeepMind. Она не только разгромила программы предыдущих поколений, но и привела к полному переосмыслению самой игры. AlphaZero часто отбрасывала осторожность ради атаки — совсем как шахматисты так называемой «романтической эпохи» XIX века. Влияние этого подхода на игру людей оказалось значительным. Чемпион мира Магнус Карлсен особенно быстро перенял новые идеи и преобразился: если раньше он стремился постепенно измотать соперника, то теперь превратился в дерзкого атакующего игрока. Его новый сверхагрессивный стиль принёс ему колоссальный успех и позволил значительно оторваться от современников, дав веские основания считать его — наряду с Бобби Фишером и Гарри Каспаровым — величайшим шахматистом всех времён. Поток свежих идей из мира компьютерных шахмат не иссякает: современные сильнейшие программы обыгрывают версию AlphaZero образца 2016 года так же уверенно, как сама AlphaZero когда-то превосходила своих предшественников.
А вот и самый большой сюрприз: несмотря на всё это, шахматы среди людей продолжают процветать. Партии стали более насыщенными и захватывающими, а ожидаемого обилия ничьих — которое могло бы возникнуть по мере того, как сильнейшие игроки оттачивают свои стратегии, — не появилось.
Конечно, были внесены некоторые изменения в правила, призванные ускорить игру и затруднить жульничество: например, использование металлодетекторов, ограничение присутствия зрителей в зале и задержка трансляции ходов. Вероятно, последуют и другие коррективы, которые заставят шахматистов полагаться на собственное мышление «здесь и сейчас», а не на подготовку с помощью компьютера.
Более того, доходы в шахматной индустрии, по всей видимости, даже выросли. Этому способствовало множество факторов, в том числе развитие стриминговых платформ. Огромный успех сериала Netflix «Ход королевы» также сыграл свою роль. Главный вывод таков: появление ИИ вовсе не означает конец для человека. С другой стороны, прогресс в области шахматных программ — который, вопреки ожиданиям, не замедлился, а, напротив, ускорился даже спустя почти 30 лет после поражения Гарри Каспарова от IBM Deep Blue, — заставляет задуматься.
Вернёмся к экономике и деятельности центральных банков. Очевидно, что развитие ИИ может пойти по разным сценариям — многое зависит от того, как именно будет регулироваться эта сфера. Согласно одной из точек зрения, ИИ станет своего рода «новой глобализацией»: он будет неуклонно снижать издержки, принося выгоду компаниям за счёт сокращения количества наёмных работников, но в то же время поможет ФРС и другим центральным банкам удерживать инфляцию на низком уровне, сохраняя при этом полную занятость. Если так, то дефляционное давление, порождаемое ИИ, может отчасти компенсировать инфляционные факторы, связанные с деглобализацией, ростом международной напряжённости и популизмом.
В любом случае, маловероятно, что в краткосрочной перспективе дефляционные факторы, связанные с ИИ, будут преобладать. Более того, на начальных этапах развитие ИИ может, напротив, спровоцировать инфляцию, поскольку потребует масштабных инвестиций в энергетику и вычислительные мощности. Не исключено также, что ИИ приведёт к обострению внутренних конфликтов в обществе, радикально изменив рынок труда и распределение доходов. Это, в свою очередь, также может создать инфляционное давление.
Однако, пожалуй, самым серьёзным вызовом для центральных банков станет долгосрочное давление, обусловленное неустойчивой динамикой государственного долга.
ИМПЕРИЯ ДОЛЖНИКОВ. АХИЛЛЕСОВА ПЯТА СОЕДИНЁННЫХ ШТАТОВ
Является ли государственный долг США «неуправляемым» или же это лишь незначительное неудобство — вопрос восприятия. Оба взгляда представляют собой крайности.
Первый преувеличивает срочность, с которой должны быть приняты меры по исправлению ситуации; второй же демонстрирует чрезмерную беспечность в отношении рисков и необоснованный оптимизм относительно того, что реальные процентные ставки навсегда вернутся к своим сверхнизким уровням, наблюдавшимся после финансового кризиса.
Если Соединённые Штаты столкнутся с трудностями при проведении фискальных корректировок, необходимых для обслуживания своего долга, это создаст для всего мира серьёзную и повторяющуюся проблему. Её последствия могут проявиться в виде роста процентных ставок, усиления инфляции, финансовой нестабильности или более жёстких мер финансовой репрессии — а скорее всего, и того, и другого, и третьего, и четвёртого одновременно.
Это не сулит ничего хорошего для репутации доллара.
В дальнейшем мы уделим значительное внимание понятию финансовой репрессии — скрытому налогу, суть которого понимают немногие. Обычно она имеет место, когда правительство принуждает финансовые институты увеличивать долю государственного долга в своих портфелях в рамках политики по сдерживанию процентных ставок.
Возможно, одна из причин, по которой правительства прибегают к «налогу» в форме финансовой репрессии, заключается в том, что, хотя его бремя в конечном итоге почти полностью ложится на вкладчиков со средним доходом, мало кто осознаёт, что происходит на самом деле. Более того, принуждая финансовые организации держать больше государственных долговых обязательств, чем они приобрели бы по собственной инициативе, финансовая репрессия сокращает объём инвестиций в частный сектор.
Есть опасение, что долговая политика Соединённых Штатов лишь усилит стремление других стран к диверсификации активов (особенно со стороны Китая). В свою очередь, это может привести к дальнейшему росту процентных ставок в США, что ещё больше осложнит положение страны. Разумеется, эту нестабильную динамику можно было бы переломить благодаря решительному руководству, однако нынешняя политическая разобщённость в США делает такой сценарий маловероятным.
Прежде чем углубляться в тему государственного долга, проясним один важный момент: утверждение о том, что весь госдолг США является «безопасным», совершенно неверно — особенно если рассматривать его в реальном выражении, то есть с поправкой на инфляцию. Владельцы американских облигаций понесли значительные убытки из-за неожиданного всплеска инфляции после пандемии в начале 2020-х годов, а в период высокой инфляции 1970-х годов потери были поистине колоссальными. Краткосрочные долговые обязательства США (например, казначейские векселя со сроком погашения в один месяц) ещё можно считать относительно безопасными, поскольку инфляция, как правило, развивается постепенно. Но применительно к долгосрочным обязательствам это не просто неточность в терминологии, а фундаментальное заблуждение.
Как мы уже видели, к середине 2024 года объём «надёжного» государственного долга США превысил 120% ВВП — это почти в 4 раза больше, чем в 1980 году, и вдвое больше, чем в 2007. По прогнозам Бюджетного управления Конгресса, в ближайшие три десятилетия госдолг США продолжит расти.
Идея о том, что государственный долг — это своего рода «бесплатный обед», настолько прочно укоренилась в вашингтонских политических кругах, что желания сокращать бюджетный дефицит практически нет. Убеждение в том, что процентные ставки останутся экстремально низкими навсегда, проникло в политическую повестку обеих партий: республиканцы верят, что можно резко снизить налоги, не урезая расходы, а демократы считают, что можно существенно увеличить государственные траты, даже если не удаётся добиться повышения налогов.
И хотя многие либералы на дух не переносят Дика Чейни — вице-президента при Джордже Буше-младшем, — подавляющее большинство из них сегодня фактически разделяют знаменитый тезис этого убеждённого консерватора: «Рейган доказал, что дефицит бюджета не имеет значения». Ведущие прогрессивные экономические обозреватели доказывают, что рядовым американцам не стоит так сильно беспокоиться о национальном долге, который, по их утверждению, можно легко и дёшево обслуживать.
Рисунок 5. Валовой долг в странах с развитой экономикой, 2001–2024
На рисунке 5 показано, насколько сильно вырос государственный долг США. Примечательно, что объём рыночного государственного долга США сейчас примерно равен совокупному долгу всех остальных развитых стран; то же самое можно сказать и о корпоративном долге. Важно отметить, что, помимо явных рыночных обязательств, существуют и весьма значительные «скрытые долги» — например, те, что возникают из-за периодических масштабных спасений финансовых организаций за счёт государства. В марте 2023 года, когда несколько малых и средних банков оказались фактически банкротами из-за резкого роста процентных ставок, ФРС создала новый механизм поддержки, покрывающий капитальные убытки, которые, по оценкам ряда исследователей, превышают 2 трлн долларов.
Долгое время казалось, что ни явные, ни скрытые заимствования не имеют особого значения. Даже по мере стремительного роста государственного долга США расходы на его обслуживание — в виде совокупных ежегодных процентных выплат — оставались неизменными. Порой объём процентных платежей даже сокращался, несмотря на увеличение общей суммы долга. В основном это объяснялось тем, что после мирового финансового кризиса реальные процентные ставки резко упали: доходность 10-летних казначейских облигаций США, индексируемых с учётом инфляции, в период с 2012 по 2021 год в среднем была близка к нулю.
Реальные процентные ставки по краткосрочному долгу были глубоко отрицательными. Когда реальные ставки по казначейским векселям уходят в минус, это означает, что держатели облигаций, по сути, платят правительству США за привилегию владеть его «надёжными» долговыми обязательствами. Они могут получать процентные выплаты, но инфляция ежегодно обесценивает основную сумму долга и проценты настолько, что в конечном итоге владельцы облигаций несут убытки.
Такое положение дел оказалось весьма удобным для политиков и государственных деятелей; со временем эта концепция получила признание и в академических экономических кругах.
Долгие годы Вашингтон жил верой в то, что процентные ставки останутся низкими. Соединённые Штаты не только активно наращивали заимствования, пользуясь рекордно низкими ставками, но и — в лице Министерства финансов и ФРС — шли ещё дальше, выпуская преимущественно краткосрочные долговые обязательства. По сути, они поставили деньги налогоплательщиков на то, что процентные ставки не вырастут. Владельцы жилья прекрасно понимают: если взять ипотечный кредит с плавающей ставкой, то сейчас можно платить меньше, но возникает риск, что в будущем ставка вырастет.
ЗАМАНЧИВАЯ ИДЕЯ О «ВЕЧНО НИЗКИХ» ПРОЦЕНТНЫХ СТАВКАХ
Пожалуй, можно сказать, что вера в «постоянно низкие» процентные ставки коррелирует с растущей обеспокоенностью среди экономистов-академиков поиском путей сокращения социального неравенства внутри страны. Если кто-то видит огромную пользу в расширении сферы государственного участия, то вполне естественно и желание верить в существование «сверхдешёвого» способа добиться этого.
Делать ставку на то, что реальные процентные ставки останутся низкими навсегда, — крайне рискованно. Почему страна, стремящаяся оставаться лидером ещё несколько столетий, должна идти на риск, который почти наверняка рано или поздно приведёт к катастрофе? По моим давним прогнозам, средний уровень реальных процентных ставок по 10-летним казначейским облигациям США (с поправкой на инфляцию) в 2020-х и 2030-х годах будет значительно выше, чем в период 2012–2021 годов, когда он был близок к нулю.
Существует немало серьёзных научных работ, авторы которых приходят к иным выводам. Обычно они утверждают, что сочетание таких факторов, как ухудшение демографической ситуации, слабый долгосрочный экономический рост и растущее неравенство, будет и дальше толкать реальные процентные ставки вниз на протяжении всего XXI века. Возможно, они правы. Однако некоторые из этих объяснений выглядят скорее как попытки обосновать уже свершившиеся факты, нежели как убедительные теории. Особенно примечательно то, что многие из предложенных аргументов перестают работать, если рассматривать более длительные временные отрезки.
Хотя существуют вполне убедительные причины, по которым процентные ставки могут снизиться в будущем, есть и мощные факторы, действующие в противоположном направлении. К ним относится масштабный рост мирового долга (как государственного, так и частного): первый резкий скачок произошёл во время и сразу после мирового финансового кризиса, а второй — во время пандемии и в период после неё. Кроме того, наблюдается повсеместное увеличение объёмов заимствований даже в более спокойные времена.
Если бывший вице-президент Эл Гор прав в своём прогнозе о том, что в ближайшие десятилетия миллиард «климатических беженцев» пересекут границы, то нагрузка на долговые обязательства и бюджетные расходы для всех развитых экономик станет колоссальной.
Более того, если рост популизма во всём мире приведёт к более активному перераспределению доходов, это также вызовет рост совокупного спроса, поскольку люди с низкими доходами тратят бо́льшую часть своих заработков. Кроме того, некоторые тенденции, которые, как предполагалось, должны были обеспечить постоянно низкие процентные ставки, могут развернуться вспять. С «дивидендами мира» (экономическими выгодами от сокращения военных расходов), по-видимому, покончено. Стареющее население делает сбережения для выхода на пенсию, однако уже вышедшие на пенсию пожилые люди, напротив, вынуждены расходовать накопленные средства, чтобы обеспечить себя.
Рисунок 6. Реальная процентная ставка в Великобритании с выделением долгосрочной составляющей, 1694–2022
На рисунке 6 представлены долгосрочные реальные процентные ставки в очень широкой временной перспективе — на примере Великобритании за последние четыре столетия. На рисунке 7, относящемся к Соединённым Штатам, представлен период на столетие короче, однако смысл тот же. На обоих рисунках пунктирная кривая отражает оценку базовой долгосрочной тенденции. Здесь можно подчеркнуть два важных вывода. Во-первых, хотя на протяжении столетий наблюдалась общая тенденция к снижению реальных процентных ставок (вероятно, обусловленная ростом ликвидности и уменьшением риска дефолта), за последние 100 лет эта фундаментальная тенденция могла ослабнуть или даже смениться на противоположную.
Рисунок 7. Реальная процентная ставка в США с выделенной долгосрочной составляющей, 1797–2022
Во-вторых, данные наглядно показывают, что реальные процентные ставки крайне волатильны. Как правило, после серьёзных потрясений их влияние со временем сходит на нет. Таким образом, анализ динамики реальных процентных ставок, начинающийся только с 1980 года, неизбежно приводит к значительному преувеличению нисходящего тренда (если таковой вообще существует). Кроме того, динамика, представленная на рисунках 6 и 7, вряд ли может объяснить резкий спад, произошедший после мирового финансового кризиса 2008 года, а также во время пандемии; подобные явления, безусловно, следует рассматривать как временные шоки, которые со временем в значительной степени сойдут на нет.
Процентная ставка — ключевой фактор, определяющий устойчивость государственного долга, прежде всего в силу своей высокой волатильности. Наряду с динамикой бюджетного дефицита, другим важнейшим фактором является базовый темп экономического роста. Если средний темп роста экономики превышает среднюю процентную ставку, которую правительство выплачивает по своим долговым обязательствам, то возникает вероятность того, что долговая нагрузка страны (по отношению к доходам) может снизиться — даже в том случае, если правительство будет просто рефинансировать все основные суммы долга и проценты по ним. С другой стороны, существует множество примеров, когда страны с высокими темпами роста и низкими процентными ставками внезапно сталкивались с долговыми проблемами; реальные процентные ставки и темпы роста отличаются высокой волатильностью. Кроме того, стоит задаться вопросом: не приводят ли скрытые налоги в рамках финансовой репрессии к искусственному занижению процентных ставок — по сути, выступая в роли завуалированного налогообложения?
Например, во многих учебниках по экономике утверждается, что Соединённые Штаты погасили свой долг времён Второй мировой войны главным образом за счёт высоких темпов экономического роста. Однако те, кто придерживается такой точки зрения, явно не учитывают роль финансовой репрессии в ранний послевоенный период или влияние очень высокой инфляции в 70-е годы. Экономисты Жюльен Акалин и Лоуренс Болл подсчитали, что без этих факторов отношение государственного долга США к ВВП в 1974 году составило бы 74%, а не 23%, как было на самом деле.
Более того, можно утверждать, что на протяжении более чем столетия долгосрочная разница между процентной ставкой и темпами экономического роста оставалась — даже с учётом финансовой репрессии — положительной. В этом нет ничего удивительного.
За последние 100 лет произошли становление государства всеобщего благосостояния и значительный рост расходов на ведение войн; и то, и другое породило искажения, которые подорвали экономический рост — или, по крайней мере, существенно снизили выгоды от роста производительности.
Независимо от соотношения между процентной ставкой и темпами экономического роста, Соединённые Штаты наращивают бюджетный дефицит такими темпами, что, по всей вероятности, при любом сценарии развития событий страну ждут серьёзные проблемы. Согласно прогнозам, в ближайшие три десятилетия демографическая ситуация в США в целом станет напоминать положение дел в современной Флориде: более 22% населения будут составлять люди в возрасте 65 лет и старше. Это приведёт к росту расходов на социальное обеспечение и, в особенности, на медицинское страхование, одновременно сокращая численность трудоспособного населения, которое формирует налоговую базу.
Расходы на пенсионное обеспечение и обслуживание растущего государственного долга будут всё больше доминировать в структуре бюджетных трат, оставляя всё меньше средств на другие нужды — такие как зелёный переход, оборона, инфраструктура, а также образование и профессиональная подготовка. По мере того как расходы на здравоохранение растут, будут продолжаться принципиальные споры о том, как оплачивать эти услуги и как распределять ресурсы. В основе этих дискуссий лежат этические вопросы, которые крайне сложно разрешить. В прошлом США извлекали выгоду из иммиграции, но сегодня этот процесс стал гораздо более сложным из-за отсутствия последовательной политики. В целом, вероятность того, что система сможет перезагрузиться без серьёзного кризиса, невелика.
В распоряжении правительства США имеется широкий набор инструментов; кроме того, будучи эмитентом доминирующей валюты, оно обладает бо́льшими возможностями для заимствований, чем другие страны. Тем не менее, базовые механизмы остаются прежними: дефолт (маловероятен, но в нынешних политических условиях полностью исключать его нельзя), инфляция (которая должна быть очень высокой, чтобы оказать существенное влияние, учитывая, что значительная часть долга США является краткосрочной, а 10% — индексируется с учётом инфляции) и финансовая репрессия (по сути, принуждение американцев — напрямую или косвенно — к владению государственным долгом).
Ни один из этих сценариев не будет приятным или безболезненным.
Кадр из фильма «Гражданская война»
Доллар США не упадёт до такой степени, как показано в мрачном фильме «Гражданская война» (2024) — в одной из сцен герои вынуждены покупать бензин за канадские доллары, поскольку американская валюта практически обесценилась (вероятно, из-за гиперинфляции). Впрочем, отсутствие такого апокалиптического сценария вовсе не означает, что американцы никогда больше не столкнутся с неожиданными всплесками инфляции — скажем, на уровне 10%, как это было после пандемии. Нынешние сложные политические и экономические условия, в которых действуют центральные банки, делают новый инфляционный скачок в ближайшее десятилетие весьма вероятным. К тому же, даже если огромный государственный долг не провоцирует инфляцию напрямую, он порождает целый ряд других проблем.
Когда в 2010 году, когда мы с Кармен Рейнхарт впервые предположили, что чрезмерный долг может негативно влиять на экономический рост, это вызвало шквал критики. Споры продолжаются по сей день. К сожалению, большинство людей путают понятия «дефицит» (превышение текущих государственных расходов над налоговыми поступлениями) и «долг» (совокупный объём обязательств государства, накопившийся в результате прошлых дефицитов).
Важно прояснить: в краткосрочной перспективе дефицитное финансирование и снижение налогов, как правило, способствуют экономическому росту. Напротив, наличие огромного долга затрудняет масштабные заимствования, столь необходимые в кризисные моменты. Кроме того, высокий уровень долга может вытеснять частные инвестиции, которые критически важны для поддержания роста производительности.
Если вы твёрдо убеждены в том, что процентные ставки останутся низкими навсегда, то можно занимать много сегодня, а при необходимости — ещё больше завтра. Как уже должно быть понятно, это крайне рискованная стратегия, которая держится на весьма оптимистических — по сути, основанных лишь на вере — предположениях относительно будущей динамики долгосрочных процентных ставок и экономического роста в условиях растущего долгового бремени. Что именно следует считать высоким уровнем долга?
В 2010 году мы для первоначальной оценки проблемы разделили страны на группы с высоким и низким уровнем долга. Мы обнаружили, что в 20 странах с развитой экономикой медианный темп роста в группе государств с самым высоким уровнем долга (90% ВВП) был примерно на 1 процентный пункт ниже, чем в странах, попавших в группы с более низким уровнем задолженности. Некоторые истолковали наши выводы так, будто экономический рост неизбежно прекращается, как только долг превышает порог в 90% ВВП — пусть даже на ничтожную величину. Однако подобная интерпретация абсурдна. Утверждение, что рост экономики резко замедляется при переходе долга с отметки 89% на 90% ВВП, сродни предположению, что вероятность автомобильной аварии многократно возрастает при превышении допустимой скорости всего на 1 милю в час, или что риск сердечного приступа у человека резко увеличивается, если уровень холестерина в его крови меняется со 199 до 200 единиц. Десятилетие последующих исследований подтвердило наше предположение: высокий уровень долга связан с более низкими темпами роста в среднесрочной перспективе.
КОНЕЦ ЭПОХИ PAX DOLLAR?
Легендарного датского гроссмейстера Бента Ларсена однажды спросили, что он предпочитает — быть удачливым или играть хорошо. Он ответил: «И то, и другое». Сочетание удачи и мастерства — именно так можно охарактеризовать экономический путь доллара США в послевоенный период. Впрочем, американцы зачастую забывают о роли везения. Если бы Россия либерализовала свою экономику ещё в середине 1960-х годов; если бы Япония в середине 1980-х не поддалась давлению, вынудившему её пойти на дестабилизирующее укрепление иены; если бы Франция в 2001 году не настояла на включении Греции в еврозону; или если бы Китай в 2010-х годах перешёл к полноценному режиму плавающего валютного курса — доллар, скорее всего, всё равно оставался бы на ведущих позициях, но, вероятно, не в той степени, что сегодня. В любом из этих альтернативных сценариев процентные ставки в США, скорее всего, были бы выше, а непомерная привилегия доллара — скромнее.
Позиции доллара также укрепились благодаря деятельности ряда выдающихся президентов США и глав ФРС в послевоенный период; при этом американская валюта оказалась достаточно устойчивой, чтобы пережить и периоды, когда руководство страны или ФРС не отличалось особой компетентностью. Несмотря на глубокий раскол, который в последние годы царит в американском обществе, доллар продолжит существовать. Однако это вовсе не означает, что он будет оставаться столь же доминирующим или стабильным, как на протяжении последних восьми десятилетий. Более того, существует немало причин полагать, что эпоха Pax Dollar уже прошла свой пик.
Прежде всего, как среди союзников, так и среди противников США наблюдается огромный запрос на альтернативные инструменты для проведения расчётов — такие, которые были бы скрыты от внимания и контроля американских властей. Безусловно, активное — порой даже чрезмерное — использование Соединёнными Штатами финансовых санкций стало одним из главных факторов, побуждающих Китай к ослаблению своих по-прежнему тесных связей с долларом. А поскольку курс юаня по отношению к доллару становится всё более волатильным, остальным странам Азии — учитывая ключевую роль Китая в мировой торговле — также неизбежно придётся искать новый баланс. Появление криптовалют и цифровых валют центральных банков — это проявление данного запроса. Пока ещё не произошло ничего кардинального, однако финансовая система, в которой доминирует доллар, отнюдь не застрахована от потрясений. Даже евро — несмотря на ослабление своих позиций — не стоит сбрасывать со счетов как конкурента; особенно если российское вторжение в Украину в конечном итоге подтолкнёт страны к более тесному фискальному и политическому единству.
Однако главная угроза господству доллара исходит изнутри. Последние десятилетия, в течение которых доминирование доллара лишь усиливалось, породили в политических кругах США (да и среди многих экономистов) ложное убеждение, что сверхнизкие процентные ставки — это новая норма, которая сохранится в будущем. История же подсказывает, что сверхнизкие реальные процентные ставки, наблюдавшиеся после мирового финансового кризиса, следовало изначально рассматривать как временное отклонение от долгосрочных тенденций.
Если стремительный рост государственного долга останется безконтрольным — а политической воли для борьбы с колоссальными дефицитами почти не наблюдается, — то США и весь мир ждёт длительный период глобальной финансовой нестабильности. Гипотеза бывшего вице-президента США Дика Чейни о том, что «дефицит не имеет значения», казалась вполне оправданной, пока процентные ставки продолжали неуклонно снижаться. Теперь же, когда ставки возвращаются к нормальным уровням, эта иллюзия развеялась.
Существует также необоснованная самоуверенность в отношении инфляции. Экономисты убедили себя в том, что проблема высокой инфляции окончательно решена. С чисто технократической точки зрения это, возможно, и так, но глубинные причины инфляции, коренящиеся в политической экономии, никуда не делись. Именно поэтому новый всплеск высокой инфляции в ближайшие 5–10 лет не просто возможен, а весьма вероятен — особенно в случае очередного масштабного потрясения, будь то кибервойна или пандемия.
Не паникёрство ли это? Если изучение эволюции мировой валютной системы за последние семь десятилетий и учит нас чему-то, так это тому, что неожиданные перемены вполне возможны — и они действительно происходят.
©Kenneth Rogoff
Это сокращённая версия книги. Оригинал можно почитать тут.